Buenas tardes. Como su propio nombre indica, la deducción de vivienda habitual finaliza cuando deja de serlo. Es cierto que empadronarse es un acto adeministrativo que indica este cambio, pero puede que no se haya cambiado y aún no se empadronara. Mi recomendación es siempre cumplir la legalidad, en el momento que se mude (aunque no haya puesto la vivienda en alquiler porque esté reformándola) empadronese y deje de considerar su antigua vivienda como habitual. Tenga en cuenta que en caso de duda la Agencia Tributaria puede valerse de métodos para comparar si vive o no (como consumo eléctrico) y apurar unos meses más, aunque sea tentador, no es recomendable.
Licenciando en Administración y Dirección de Empresas (UAM). Grado en Geografía e Historia (UNED).
Master en Métodos y Técnicas de Investigación Histórica, Artística y Geográfica (UNED). Doctorado por la UNED.
Experto independiente de Futur Finances. Redactor de contenidos económicos en multitud de portales de Internet y divulgador de finanzas personales en medios de comunicación.
Investigador de mercados.
“Un consumidor bien informado toma mejores decisiones de financiación, inversión y relacionada con la fiscalidad. Antes de asumir cualquier obligación relevante, como contratar una hipoteca, debe acudir a las mejores fuentes de información y apoyarse en un asesoramiento independiente experto.”
La sentencia que emitió la Audiencia Provincial de Barcelona en su día, al ser firme, hace que no pueda usted interponer de nuevo demanda judicial solicitando lo mismo, puesto que ya es cosa juzgada.
Marina Mullor es abogada civilita en Futur Legal y experta jurídica en Futur Finances.
Miembro del Tribunal Arbitral de Consumo de las Illes Baleares.
Licenciada en Derecho por la Universidad de les Illes Balears (UIB).
Máster en mediación familiar, civil y mercantil (UIB).
“Cuando se decide invertir en vivienda y se realiza a través de un préstamo hipotecario, tener un equipo de profesionales a tu lado que puedan acompañarte en dicha decisión puede evitarte muchos disgustos futuros. En Futur Finances y Futur Legal te ayudamos a acertar en la inversión.”
A pesar del esfuerzo que ha realizado en la exposición de los hechos tengo algunas dudas respecto a lo que nos expone. Trabajemos en la siguiente hipótesis:
Por lo que nos ha narrado, se trata de una pareja no casada que firma un contrato de compraventa de una vivienda en una proporción de un 80 % y un 20 %. Han abonado el 20 % de 445.000 €, esto es 89.000 €. La parte que no queda clara es la siguiente: parece que esta pareja desea ahora que el 100 % sea únicamente de una de las partes y, por lo tanto, debe compensar a la otra en su 20 %.
Lo que le han informado es correcto, es decir, quien adquiere el 100 % deberá abonar la totalidad y compensar a la otra por su aportación; tema distinto es que ese 20 % lo hayan abonado en algún tipo de proporción interna entre ustedes y, entonces, variará esa compensación económica.
Marina Mullor es abogada civilita en Futur Legal y experta jurídica en Futur Finances.
Miembro del Tribunal Arbitral de Consumo de las Illes Baleares.
Licenciada en Derecho por la Universidad de les Illes Balears (UIB).
Máster en mediación familiar, civil y mercantil (UIB).
“Cuando se decide invertir en vivienda y se realiza a través de un préstamo hipotecario, tener un equipo de profesionales a tu lado que puedan acompañarte en dicha decisión puede evitarte muchos disgustos futuros. En Futur Finances y Futur Legal te ayudamos a acertar en la inversión.”
https://futurfinances.com/wp-content/uploads/2012/03/Logo_Futur_Finances_200.png00Marina Mullorhttps://futurfinances.com/wp-content/uploads/2012/03/Logo_Futur_Finances_200.pngMarina Mullor2020-03-20 19:16:142020-03-20 19:16:47Extinción de condomio en contrato de compraventa
La sentencia del TJUE contradice de manera clara al Tribunal Supremo, en virtud de que una vez estudiado su caso en particular sí cabe someterse al control de transparencia y determinar si lo supera o no.
Analizando la sentencia del TJUE con mayor profundidad se hace hincapié en que la entidad debió facilitar la comprensibilidad de todos los aspectos básicos y vitales de los que componen el índice IRPH. Así como también la evolución de dicho índice en el pasado, para que el consumidor pudiese ver con claridad la fluctuación de una manera más comprensible y visual. Por ello es importante estudiar con atención cómo se suscribió el IRPH para poder reclamar en virtud de si supera o no dicho control de transparencia.
En cuanto al tipo fijo, La sustitución por ley de aquellos que tuvieran su hipoteca referenciada al índice IRPH de CAJAS debería haber sido a IRPH Entidades. En la Ley 14/2013 de 27 de noviembre no se obliga a modificar el cambio a tipo fijo.
Habrá que esperar las primeras sentencias y determinar la postura que está adquiriendo los magistrados españoles pero desde luego uno de los objetivos de Futur Legal es que dichos préstamos queden sin intereses para el afectado.
El Estado de Alarma anunciado el pasado viernes y que entró en vigor el sábado ha provocado algunos cambios en el análisis, tramitación y formalización de las hipotecas por parte de las entidades.
Se han ralentizado todos los procesos, tanto el tiempo de respuesta de las entidades para realizar el estudio de solvencia, el envío por parte de la entidad de la documentación precontractual y sobre todo las notarías. En este último caso en Madrid se han podido firmar Actas LCI mientras que en Cataluña no se considera de fuerza mayor y han aplazado todas las firmas hasta que concluya el Estado de Emergencia.
En cuanto al análisis de las operaciones por parte de las entidades se está teniendo en cuenta si hay cese en la actividad del solicitante en el RD del pasado sábado de marzo, o si la empresa ha anunciado algún expediente de regulación de empleo.
En el apartado de las precauciones que están tomando tasadoras, bancos y notarías, resaltar que las primeras sólo acuden a la visita del inmueble si quién ocupa la vivienda no pone impedimento a que entren en la vivienda por riesgo de contagio y siempre con el encargo del solicitante de la tasación firmado para justificar el desplazamiento del técnico ante los Cuerpos y Fuerzas de Seguridad del Estado en caso de que así se le solicite. En cuanto a las oficinas bancarias, siguen abiertas al público pero manteniendo la distancia oportuna pero con muchos empleados teletrabajando. Las notarías también han tomado medidas preventivas dando solo servicio si hay cita previa e igualmente manteniendo la distancia entre los que intervienen en la firma de una escritura.
Los tipos de interés no han sufrido variación desde la semana pasada y sin saber cuánto tiempo va a durar el estado de alarma es bastante aventurado preveer si es mejor solicitarla ahora o más adelante.
Consultor Hipotecario y CEO de Ibercredit Consulting Hipotecario.
La intermediación de un bróker hipotecario se basa en la elección de la entidad bancaria que mejor se adapte a las necesidades y preferencias del consumidor. No entiendo la intermediación sin saber lo que necesita y busca el consumidor y sin conocer de forma exhaustiva a las entidades bancarias por parte del intermediario. La inscripción del ICI en Banco de Españas otorga garantías a las dos partes, consumidor y banco.
Precisamente en algún momento del día de hoy tengo pensado escribir un artículo en el blog de Hipotecas Plus hablando al respecto de estas preguntas que formulas. Y digo durante el día de hoy porque seguimos recibiendo solicitudes de información por parte de clientes para la compra de viviendas y desde casa estamos trabajando y atendiendo a todos los clientes.
El ritmo de firma de las hipotecas ha bajado. Y no! la razón no es el coronavirus, la razón es que muchos bancos no están preparados para trabajar en remoto, porque no tienen los equipos adecuados, porque no tienen las licencias de software necesarias, aunque ahora parece ser que las están adquiriendo. Hay unos pocos bancos que sí que están preparados porque desde hace años han invertido en ello y no, no son aquellos continuamente publicitan que tienen la mejor web o app.
Los requisitos de momento no han cambiado y no creemos que cambien. Se concede una hipoteca a quien acredita una serie de requisitos y uno de ellos, que es fundamental, es demostrar que tienes estabilidad laboral y si no la tienes no te la conceden y esto es así con o sin Coronavirus. Cuando esto pase, para que aquellos clientes en los que sus empresas a causa de la situación han realizado un ERTE o ERE, deberán esperar a que vuelva un poco la normalidad.
Las precauciones que están tomando los tasadores son las mismas que nos indican desde sanidad, distancia con el tasador entre 1 metro o 2 metros, dejar abiertas las ventas y puertas para que ellos no tengan que tocar nada. En las notarías lo que están haciendo es espaciar las firmas para que no coincidan tanta gente en la notaria. A su vez están realizando certificados a todos aquellos que lo solicitan para justificar que se están desplazando, indicando que se acude a una firma de una compraventa.
Con los bancos la comunicación es permanente, por mail y teléfono. No tenemos mucha necesidad de acudir a las oficinas salvo el día en que hay que firmar la contratación de los seguros y la firma de apertura de cuentas. Naturalmente, hacen lo mismo que las notarias que es espaciar las visitas entre clientes para que no coincidan muchos en las oficinas.
Los precios de las hipotecas no han cambiado y como comentaba más arriba no creo que cambien como consecuencia del coronavirus. Pueden cambiar como consecuencia de la política de precios del banco y eso entra la normalidad.
Solicitar una hipoteca siempre es un buen momento si ya has visitado el inmueble o estás pensando en cambiar de banco para mejorar las condiciones. Lo que antes de hacerlo debes hablar con la empresa para la que trabajas y que te indique que enfoque va a tomar al respecto y si eres autónomo que tengas claro cuales son tus perspectivas de futuro.
Actualmente hay gente que esta trabajando y le esta yendo bien a pesar de la situación.
CEO del portal de intermediación hipotecaria Hipotecas Plus.
“Los intermediarios de crédito inmobiliario nos dedicamos a apoyar a los consumidores en la compra de su casa, obteniendo para ellos la hipoteca con la cuota que pueden pagar. Dicha hipoteca se obtiene de forma rápida y segura al relacionarnos con todos los bancos y conociendo sus últimas ofertas en cada momento. Hipotecasplus.es es un intermediario inscrito en el Banco de España.”
Como explica el experto en hipotecas de nuestro foro, Antonio Bealtrán, en primer lugar para conseguir una hipoteca hay que cumplir los requisitos que cada banco exige a los potenciales hipotecados, tanto en estabilidad laboral, como en ingresos y ahorros disponibles.
En cuanto a la posibilidad de hipotecar una vivienda en otro país, sea Argentina o sea Francia, no es factible con la legislación hipotecaria actual.
En todo caso, si quieres contactar directamente con intermediarios de crédito inmobiliario seleccionados por nuestro portal, deja tus datos de contacto sin compromiso en este formulario.
Profesor de Economía Financiera (UIB) y director de Máster (UNIR). Consejero del Consejo Económico y Social de Illes Balears. Patrono de la Fundación Finsalud.
Licenciado en Economía (1997) y en Administración y Dirección de Empresas (1999) por la UIB. Máster Universitario en Asesoría Fiscal por la UNIR (2022).
Autor de libros y artículos académicos (ver en Dialnet). Entre otros, La Banca Culpable (Esfera de los Libros, 2013); capítulo Intermediarios de crédito inmobiliario, sus representantes designados y prestamistas inmobiliarios (Comentarios a la Ley Reguladora de los Contratos de Crédito Inmobiliario, Wolters Kluwer, 2019); Del dinero mercancía a las criptomonedas (Situación, tendencias y retos del sistema financiero, Aranzadi, 2022).
Pau A. Monserrat considera la economía y las finanzas no solo como una profesión, sino como una forma de entender el mundo. Su enfoque humanístico combinado con un análisis matemático le permite abordar las relaciones entre los distintos agentes económicos. Se ha mostrado activo en la promoción de la educación financiera y la intermediación hipotecaria, así como en la defensa de los derechos del consumidor en el sector financiero.
https://futurfinances.com/wp-content/uploads/2012/03/Logo_Futur_Finances_200.png00Pau A. Monserrathttps://futurfinances.com/wp-content/uploads/2012/03/Logo_Futur_Finances_200.pngPau A. Monserrat2020-03-18 10:15:462020-03-18 10:15:46Hipotecas comunitario contrato fijo
CEO del portal de intermediación hipotecaria Hipotecas Plus.
“Los intermediarios de crédito inmobiliario nos dedicamos a apoyar a los consumidores en la compra de su casa, obteniendo para ellos la hipoteca con la cuota que pueden pagar. Dicha hipoteca se obtiene de forma rápida y segura al relacionarnos con todos los bancos y conociendo sus últimas ofertas en cada momento. Hipotecasplus.es es un intermediario inscrito en el Banco de España.”
Lo primero que le tengo que indicar es que si ustedes no están casados, en la demanda que interpongan para acordar las medidas relacionadas con su hijo menor de edad no se podrá incluir la solicitud de ninguna medida relacionada con la extinción del patrimonio común, puesto que no existe régimen económico matrimonial que liquidar. Escenario distinto es que si ustedes son copropietarios de dos viviendas puedan extinguir dicha copropiedad sobre los inmuebles. En un primer lugar nos moveremos en el ámbito del acuerdo extrajudicial, es decir, que ustedes puedan pactar cómo extinguir dicha copropiedad, y en ese escenario sería perfectamente válido el reparto que usted plantea en su consulta. Recuerde que si ustedes son deudores hipotecarios de las hipotecas que gravan las viviendas, una cosa es que ustedes lleguen a un acuerdo de adjudicación cediendo su 50 % a la otra parte y otra cosa distinta es que la entidad bancaria les quite de su posición deudora; propiedad y contrato de préstamo son dos cosas distintas y respecto a este último es la entidad bancaria la que debe acordar si decide eliminar de la posición deudora a una de las partes. Respecto a las compensaciones económicas que pueden negociar y acordar volvemos a estar dentro de un escenario de libre pacto, debido a que la ley no establece ningún artículo específico para valorar dichas cuestiones con detalle. La información que les puede ayudar para negociar puede ser, a modo enunciativo, desde la valoración actual de ambas viviendas, las cargas que gravan a cada una, y las aportaciones realizadas por ustedes para la adquisición de ambas, por ejemplo. Dicha extinción de la copropiedad se llevaría a cabo ante un Notario si media acuerdo entre ustedes. En el caso en que no llegasen a un acuerdo pueden acudir a una vía judicial para la extinción de la copropiedad; la puede interponer cualquiera de los copropietarios pero debe ir presentada mediante abogado y procurador, con los gastos que el procedimiento puede conllevar. Si a lo largo del mismo no llegan a un acuerdo la copropiedad se disoldrá mediante subasta pública. Atentamente le saluda.
Marina Mullor es abogada civilita en Futur Legal y experta jurídica en Futur Finances.
Miembro del Tribunal Arbitral de Consumo de las Illes Baleares.
Licenciada en Derecho por la Universidad de les Illes Balears (UIB).
Máster en mediación familiar, civil y mercantil (UIB).
“Cuando se decide invertir en vivienda y se realiza a través de un préstamo hipotecario, tener un equipo de profesionales a tu lado que puedan acompañarte en dicha decisión puede evitarte muchos disgustos futuros. En Futur Finances y Futur Legal te ayudamos a acertar en la inversión.”
Lo primero que voy a hacer es darte una mala noticia que te puede sorprender: no estás diversificando. Tener dos acciones españolas, un fondo pasivo de EuroStoxx (que además tiene esas dos acciones) y un plan de pensiones de bolsa europea (que posiblemente tenga muchos componentes en común que el ETF) es invertir en bolsa europea, sobreponderando bancos y con muy poca tecnología, salud, materias primas, nuevas megatendencias… Es decir te faltan muchos sectores, países y monedas.
Si haces caso al banco y haces el llamado precio medio cometes dos errores de base (ojo, que por casualidad te podría ir bien): el primero es hacer caso al banco y el segundo pensar que recuperarás y mejorarás tu inversión en los activos que te han hecho perder y sin diversificar realmente.
Es verdad que las bolsas están muy baratas: realmente la mayoría de empresas no valen un 35-45% menos hoy que hace un mes, es cierto que van a tener problemas puntuales pero a corto plazo. En este vídeo (está en mallorquín, pero espero que lo entiendas) explico porqué este impacto para las empresas será mucho más limitado que el pánico generado (por consumo posterior, por política fiscales y monetarias expansivas, por petróleo y por “reconstrucción”:
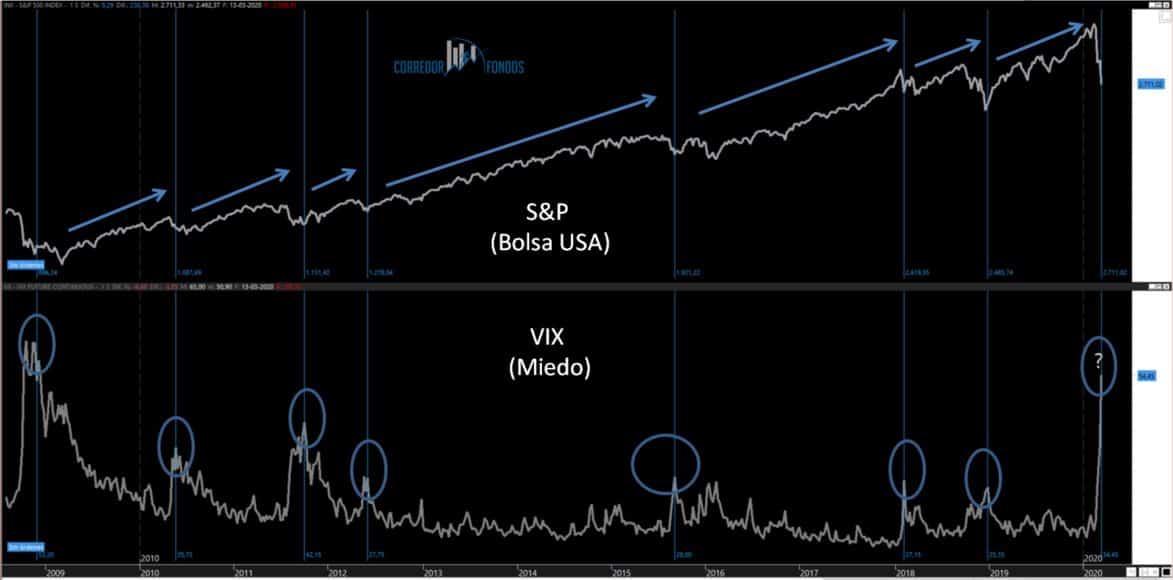
Hablando de pánico, fíjate en este gráfico:
Verás que cada vez que el miedo sube (VIX) se genera una subida fuerte de bolsa, la mayoría de veces de forma inmediata, no creo que el coronavirus sea una excepción.
Si tienes liquidez, puedes plantearte invertir más pero no en lo que sea, tienes que diversificar de verdad y hacerlo con activos de mucha calidad. Si te sirve de algo, nosotros en Sidiclera SICAV hemos aprovechado para hacer inversiones en sector seguros (fondo de Polar), oncologia (fondo de Candriam), cambio climático (fondo de Nordea), inteligencia artificial (fondo de Equichier) y renta fija emergente (fondo de Aberdeen). Aún así, mantenemos liquidez esperando a detectar un suelo más sólido. Como puedes ver no nos volvemos locos ni invertimos en cualquier cosa, que haya bajadas da oportunidades pero hay que saberlas aprovechar.
Llevo desde 2003 asesorando a clientes en sus inversiones. En este tiempo he visto de todo: además de varias guerras, recuperación de la burbuja punto com, crisis inmobiliaria, quiebra de Lehman Brothers, crisis del Euro, Brexit, COVID, crisis de inflación y hasta una (corta) crisis arancelaria.
Siempre hay un denominador común en estos escenarios: las familias pierden dinero, ya sea por no invertir, por vender por miedo o por invertir mal asesorados.
En este periodo me ha dado tiempo de promover tres SICAVs, una de ellas (True Time SICAV) es el único vehículo del mundo líquido que invierte en deportes y experiencias. El objetivo es acercar a todo el mundo la gestión patrimonial de calidad.
Sin ser lo más importante, me ha valido para ganar el premio a Mejor Banquero Privado (zona Cataluña, Baleares y Levante) por parte de Citywire en 2023 y ser finalista en 2024 (de momento no me he presentado más veces).
Si quieres estar informado, mando un mail cada día de lunes a sábado (o domingo) con información que creo útil para tomar buenas decisiones de inversión.
https://futurfinances.com/wp-content/uploads/2012/03/Logo_Futur_Finances_200.png00Luis García Langahttps://futurfinances.com/wp-content/uploads/2012/03/Logo_Futur_Finances_200.pngLuis García Langa2020-03-14 15:21:432020-03-14 15:31:30Bolsas y coronavirus
We may request cookies to be set on your device. We use cookies to let us know when you visit our websites, how you interact with us, to enrich your user experience, and to customize your relationship with our website.
Click on the different category headings to find out more. You can also change some of your preferences. Note that blocking some types of cookies may impact your experience on our websites and the services we are able to offer.
Essential Website Cookies
These cookies are strictly necessary to provide you with services available through our website and to use some of its features.
Because these cookies are strictly necessary to deliver the website, refusing them will have impact how our site functions. You always can block or delete cookies by changing your browser settings and force blocking all cookies on this website. But this will always prompt you to accept/refuse cookies when revisiting our site.
We fully respect if you want to refuse cookies but to avoid asking you again and again kindly allow us to store a cookie for that. You are free to opt out any time or opt in for other cookies to get a better experience. If you refuse cookies we will remove all set cookies in our domain.
We provide you with a list of stored cookies on your computer in our domain so you can check what we stored. Due to security reasons we are not able to show or modify cookies from other domains. You can check these in your browser security settings.
Other external services
We also use different external services like Google Webfonts, Google Maps, and external Video providers. Since these providers may collect personal data like your IP address we allow you to block them here. Please be aware that this might heavily reduce the functionality and appearance of our site. Changes will take effect once you reload the page.
Google Webfont Settings:
Google Map Settings:
Google reCaptcha Settings:
Vimeo and Youtube video embeds:
Privacy Policy
You can read about our cookies and privacy settings in detail on our Privacy Policy Page.



Comentarios recientes