
Evolución histórica del Euribor de 2000 a 2026
Por Pau A. Monserrat, economista. Actualizado el 30 de octubre de 2026. Último mes oficial cerrado incluido: octubre de 2026.
En este artículo veremos la evolución histórica del euríbor a 12 meses desde el año 2000 hasta 2026, con una gráfica, una tabla mensual y ejemplos de cómo estos cambios se trasladan a las cuotas hipotecarias. Conocer el pasado del referencial nos ayuda a entender el riesgo que asumimos al contratar una hipoteca variable.
El euríbor a 12 meses de octubre de 2026 ha cerrado en el 3,239 %. En octubre de 2025 estaba en el 2,187 %: la diferencia es de 1,052 puntos porcentuales.
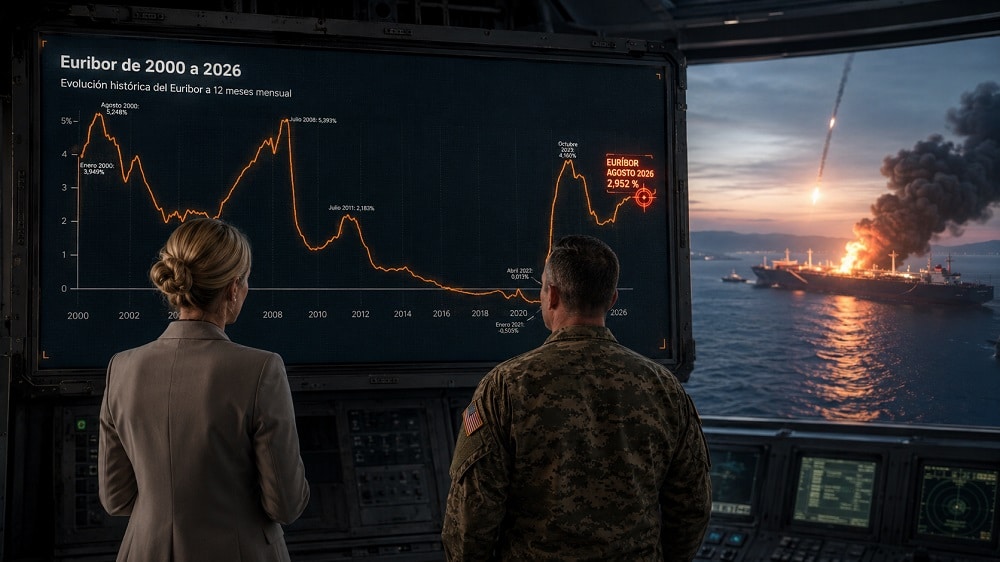
En la serie mensual de 2000 a octubre de 2026, el máximo fue el 5,393 % de julio de 2008 y el mínimo el −0,505 % de enero de 2021. Son medias mensuales del índice a un año, no valores diarios ni tipos de interés completos de una hipoteca.
Para consultar escenarios sobre los próximos años, puedes visitar las últimas previsiones del euríbor.
Último mes cerrado
3,239 %
Octubre de 2026
Máximo mensual histórico
5,393 %
Julio de 2008
Mínimo mensual histórico
−0,505 %
Enero de 2021
Si buscas la mejor hipoteca a tipo variable referenciada al Euribor (Euro Interbank Offered Rate) o a tipo fijo, o bien mejorar las condiciones de tu actual préstamo hipotecario, no dudes en dejar tus datos de contacto en nuestro formulario, sin compromiso:
Evolución del euríbor desde 2000: máximos, mínimos y cambios de ciclo
La evolución del referencial de los últimos años permite visualizar varias etapas: los niveles superiores al 5 % de 2000 y 2008, el descenso posterior a la crisis financiera, los tipos negativos de 2016 a 2022 y el cambio de ciclo de 2022 y 2023. Las bajadas de 2024 y 2025, seguida de un nuevo repunte en 2026.
Para un hipotecado, la enseñanza es clara: una cuota cómoda al firmar puede cambiar mucho durante la vida del préstamo. Ni el mínimo pasado es un nivel al que el euríbor tenga que volver, ni el máximo observado constituye un techo para el futuro.
| Mes | Euríbor | Qué nos permite observar |
|---|---|---|
| Enero de 2000 | 3,949 % | Punto de partida de la tabla de este artículo. |
| Julio de 2008 | 5,393 % | Máximo mensual del periodo analizado. |
| Febrero de 2016 | −0,008 % | Primera media mensual negativa. |
| Enero de 2021 | −0,505 % | Mínimo mensual del periodo analizado. |
| Abril de 2022 | 0,013 % | Regreso a valores mensuales positivos. |
| Octubre de 2023 | 4,160 % | Máximo mensual del ciclo de subidas de 2022 y 2023. |
| OCTUBRE de 2026 | 3,239 % | Último dato mensual oficial incluido en esta actualización. |
Tabla histórica del euríbor por años y meses: 2000 - 2026
En esta tabla puedes buscar el euríbor de un mes concreto. Todos los valores son porcentajes anuales del índice a 12 meses, expresados como medias mensuales. Por ejemplo, el 3,239 de octubre de 2026 significa un 3,239 % anual, antes de sumar el diferencial de una hipoteca.
En móvil, desplaza la tabla hacia los lados para ver todos los meses. El año permanece visible. El guion indica que no hay un dato mensual cerrado incluido para ese mes.
| Año | Ene | Feb | Mar | Abr | May | Jun | Jul | Ago | Sep | Oct | Nov | Dic |
|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 2026 | 2,245 | 2,221 | 2,565 | 2,747 | 2,804 | 2,798 | 2,855 | 2,954 | 3,247 | 3,239 | — | — |
| 2025 | 2,525 | 2,407 | 2,398 | 2,143 | 2,081 | 2,081 | 2,079 | 2,114 | 2,172 | 2,187 | 2,217 | 2,267 |
| 2024 | 3,609 | 3,671 | 3,718 | 3,703 | 3,680 | 3,650 | 3,526 | 3,166 | 2,936 | 2,691 | 2,506 | 2,436 |
| 2023 | 3,337 | 3,534 | 3,647 | 3,757 | 3,862 | 4,007 | 4,149 | 4,073 | 4,149 | 4,160 | 4,022 | 3,679 |
| 2022 | −0,477 | −0,335 | −0,237 | 0,013 | 0,287 | 0,852 | 0,992 | 1,249 | 2,233 | 2,629 | 2,828 | 3,018 |
| 2021 | −0,505 | −0,501 | −0,487 | −0,484 | −0,481 | −0,484 | −0,491 | −0,498 | −0,492 | −0,477 | −0,487 | −0,502 |
| 2020 | −0,253 | −0,288 | −0,266 | −0,108 | −0,081 | −0,147 | −0,279 | −0,359 | −0,415 | −0,466 | −0,481 | −0,497 |
| 2019 | −0,116 | −0,108 | −0,109 | −0,112 | −0,134 | −0,190 | −0,283 | −0,356 | −0,339 | −0,304 | −0,272 | −0,261 |
| 2018 | −0,189 | −0,191 | −0,191 | −0,190 | −0,188 | −0,181 | −0,180 | −0,169 | −0,166 | −0,154 | −0,147 | −0,129 |
| 2017 | −0,095 | −0,106 | −0,110 | −0,119 | −0,127 | −0,149 | −0,154 | −0,156 | −0,168 | −0,180 | −0,189 | −0,190 |
| 2016 | 0,042 | −0,008 | −0,012 | −0,010 | −0,013 | −0,028 | −0,056 | −0,048 | −0,057 | −0,069 | −0,074 | −0,080 |
| 2015 | 0,298 | 0,255 | 0,212 | 0,180 | 0,165 | 0,163 | 0,167 | 0,161 | 0,154 | 0,128 | 0,079 | 0,059 |
| 2014 | 0,562 | 0,549 | 0,577 | 0,604 | 0,592 | 0,513 | 0,488 | 0,469 | 0,362 | 0,338 | 0,335 | 0,329 |
| 2013 | 0,575 | 0,594 | 0,545 | 0,528 | 0,484 | 0,507 | 0,525 | 0,542 | 0,543 | 0,541 | 0,506 | 0,543 |
| 2012 | 1,837 | 1,678 | 1,499 | 1,368 | 1,266 | 1,219 | 1,061 | 0,877 | 0,740 | 0,650 | 0,588 | 0,549 |
| 2011 | 1,550 | 1,714 | 1,924 | 2,086 | 2,147 | 2,144 | 2,183 | 2,097 | 2,067 | 2,110 | 2,044 | 2,004 |
| 2010 | 1,232 | 1,225 | 1,215 | 1,225 | 1,249 | 1,281 | 1,373 | 1,421 | 1,420 | 1,495 | 1,541 | 1,526 |
| 2009 | 2,622 | 2,135 | 1,909 | 1,771 | 1,644 | 1,610 | 1,412 | 1,334 | 1,261 | 1,243 | 1,231 | 1,242 |
| 2008 | 4,498 | 4,349 | 4,590 | 4,820 | 4,994 | 5,361 | 5,393 | 5,323 | 5,384 | 5,248 | 4,350 | 3,452 |
| 2007 | 4,064 | 4,094 | 4,106 | 4,253 | 4,373 | 4,505 | 4,564 | 4,666 | 4,725 | 4,647 | 4,607 | 4,793 |
| 2006 | 2,833 | 2,914 | 3,105 | 3,221 | 3,308 | 3,401 | 3,539 | 3,615 | 3,715 | 3,799 | 3,864 | 3,921 |
| 2005 | 2,312 | 2,310 | 2,335 | 2,265 | 2,193 | 2,103 | 2,168 | 2,223 | 2,220 | 2,414 | 2,684 | 2,783 |
| 2004 | 2,216 | 2,163 | 2,055 | 2,163 | 2,297 | 2,404 | 2,361 | 2,302 | 2,377 | 2,316 | 2,328 | 2,301 |
| 2003 | 2,705 | 2,504 | 2,411 | 2,447 | 2,252 | 2,014 | 2,076 | 2,279 | 2,258 | 2,303 | 2,410 | 2,381 |
| 2002 | 3,483 | 3,594 | 3,816 | 3,860 | 3,963 | 3,869 | 3,645 | 3,440 | 3,236 | 3,126 | 3,017 | 2,872 |
| 2001 | 4,574 | 4,591 | 4,471 | 4,481 | 4,520 | 4,312 | 4,311 | 4,108 | 3,770 | 3,369 | 3,198 | 3,298 |
| 2000 | 3,949 | 4,111 | 4,267 | 4,365 | 4,849 | 4,965 | 5,105 | 5,248 | 5,219 | 5,218 | 5,193 | 4,881 |
Fuente: Banco de España, estadísticas de tipos de interés.
Por qué ha subido y bajado el euríbor: las etapas de su evolución
2000 - 2005: de los tipos elevados a una etapa de dinero más barato
En el año 2000, el euríbor se situaba en niveles elevados: comenzó enero en el 3,949 % y llegó al 5,248 % en agosto. El posterior debilitamiento de la economía abrió paso a una política monetaria más expansiva. Conviene situar bien las fechas: el BCE empezó a recortar tipos en mayo de 2001, no en 2003. Entre junio de 2003 y diciembre de 2005 mantuvo el tipo de las operaciones principales de financiación en el 2 %, como recoge su serie histórica de tipos oficiales.
El euríbor descendió hasta el 2,014 % en junio de 2003. Durante buena parte de 2004 y 2005 siguió cerca del 2 %, aunque empezó a anticipar un cambio de ciclo antes de que el BCE efectuara su primera subida, en diciembre de 2005. El referencial puede moverse por las expectativas sobre los tipos futuros de los operadores privados del mercado interbancario, sin esperar a la decisión oficial del BCE.
2006 - 2008: subidas de tipos y tensiones antes de la crisis financiera
El ciclo de subidas del BCE encareció la financiación. Desde el verano de 2007 se añadieron las tensiones de la crisis de las hipotecas subprime: los bancos desconfiaban de la solvencia de otras entidades y prestar sin garantías se volvió más arriesgado. El análisis del BCE sobre las tensiones interbancarias explica el papel de la liquidez y del riesgo de crédito en ese encarecimiento.
En julio de 2008 se alcanzó el 5,393 % de media mensual, el máximo de la serie analizada. Fue antes de la quiebra de Lehman Brothers en septiembre. Por tanto, no debemos atribuir aquella subida únicamente a los tipos oficiales ni situar el máximo después de la quiebra.
2008 - 2012: desplome, repunte de 2011 y crisis del euro
La quiebra de Lehman Brothers agravó la crisis financiera. El BCE respondió con recortes y medidas de liquidez: el tipo de las operaciones principales de financiación pasó del 4,25 % de julio de 2008 al 1 % en mayo de 2009. En 2011 hubo dos subidas, en abril y julio, que se revirtieron en noviembre y diciembre. Esta secuencia se puede comprobar en la cronología oficial del BCE.
El euríbor cayó al 1,242 % en diciembre de 2009, repuntó hasta el 2,183 % en julio de 2011 y terminó diciembre de 2012 en el 0,549 %, en plena crisis de deuda de la eurozona. No se mantuvo durante todos esos años entre el 1 % y el 2 %: el descenso posterior llevó al índice claramente por debajo de ese intervalo.
2013 - 2019: inflación baja y llegada del euríbor negativo
En un entorno de inflación reducida, el BCE combinó tipos muy bajos con otras medidas de estímulo. Su programa ampliado de compra de activos de 2015 buscaba hacer frente al riesgo de que la inflación permaneciera demasiado baja durante demasiado tiempo. Los tipos negativos de la facilidad de depósito formaron parte de esa política monetaria expansiva.
El euríbor a 12 meses entró por primera vez en negativo en febrero de 2016, con un −0,008 %. Las hipotecas variables pudieron beneficiarse de un referencial reducido, según sus condiciones. Ahora bien, un índice negativo no supone por sí mismo un interés hipotecario total negativo: si el diferencial es superior, el resultado de la suma sigue siendo positivo.
2020 - 2021: pandemia y mínimo mensual del euríbor
La pandemia llevó al BCE a reforzar su apoyo a la economía, entre otras medidas mediante el programa de compras de emergencia pandémica, PEPP. No hubo una nueva bajada de los tipos oficiales del BCE en 2020: el tipo principal ya estaba en el 0 % y el de depósito en el −0,50 % desde septiembre de 2019.
En este entorno, el euríbor alcanzó su mínimo mensual del periodo: −0,505 % en enero de 2021. El dato reducía el interés de muchas hipotecas variables, pero no garantizaba cuotas bajas para el resto del préstamo. Quien contrataba a 25 o 30 años seguía expuesto a los siguientes ciclos económicos y monetarios.
2022 - 2023: inflación y rápida vuelta a los tipos positivos
La fuerte inflación cambió el escenario. En julio de 2022, el BCE inició un nuevo ciclo de subidas con un incremento de 50 puntos básicos, explicado en su decisión de política monetaria. El euríbor ya llevaba meses anticipando el endurecimiento de las condiciones financieras.
Después de 74 meses consecutivos en negativo, de febrero de 2016 a marzo de 2022, la media de abril de 2022 pasó al 0,013 %. En diciembre de ese año ya estaba en el 3,018 % y en octubre de 2023 llegó al 4,160 %. El efecto en cada hipoteca dependió del mes de referencia, del momento de revisión, del diferencial, del capital pendiente y del plazo que quedaba.
2024 - 2025: bajadas del euríbor y de los tipos oficiales
La moderación de la inflación permitió al BCE iniciar los recortes en junio de 2024. La facilidad de depósito bajó del 4 % al 3,75 % en esa primera decisión y llegó al 2 % en junio de 2025. Hablar de «el tipo del BCE» sin identificar cuál puede confundir: existen varios tipos oficiales y el euríbor no es ninguno de ellos.
El referencial terminó diciembre de 2024 en el 2,436 %. En 2025 tocó el 2,079 % en julio y cerró diciembre en el 2,267 %. Las bajadas aliviaron las revisiones de muchas hipotecas variables, pero no de forma automática ni con el mismo importe para todos los prestatarios.
2026: un nuevo repunte y la importancia de no dar por cerrado un ciclo
En 2026 se ha producido un nuevo endurecimiento de la política monetaria. El BCE elevó la facilidad de depósito al 2,25 % en junio y al 2,50 % en septiembre. En octubre ha pausado la subida, pero no descarta que siga con esta política restrictiva.
El euríbor pasó del 2,221 % de febrero al 3,239 % de octubre de 2026, último mes cerrado que incorporamos. La historia vuelve a mostrar que una bajada no asegura una trayectoria descendente permanente. Para estudiar lo que podría suceder después, consulta el artículo específico de previsiones del euríbor, donde separo los escenarios de los datos ya observados.
Qué euríbor debes mirar para entender tu hipoteca
El euríbor es un índice del mercado monetario en euros administrado por EMMI. Su metodología actual combina operaciones elegibles del mercado sin garantías y técnicas de cálculo cuando faltan transacciones suficientes. A lo largo del tiempo su metodología ha cambiado; no conviene describir toda la serie histórica como si se hubiera calculado siempre exactamente igual.
- Euríbor a 12 meses: identifica el plazo del índice. No significa que se utilice la media de los últimos doce meses.
- Media mensual: es el dato de un mes concreto que recoge esta tabla y que se utiliza en muchas hipotecas, según su escritura.
- Dato diario: es una observación de una fecha. Puede ser superior o inferior a la media final del mes.
- Revisión anual o semestral: indica cada cuánto se actualiza el tipo de tu préstamo. No debe confundirse con el plazo del índice.
- Interés de tu hipoteca: en el ejemplo habitual de euríbor más diferencial, hay que sumar ambos y aplicar las condiciones pactadas. La TAE incorpora, además, costes y supuestos de cálculo distintos del TIN.
Si el euríbor está en el −0,335 % y tu diferencial es de un punto, el resultado es un TIN positivo del 0,665 %. Llamar a este préstamo «hipoteca a interés negativo» confundiría el valor del índice con el interés que pagas.
Cómo se traslada la evolución del euríbor a las cuotas hipotecarias
Una gráfica explica el cambio del índice. Para saber cuánto pagarás necesitas añadir el capital pendiente, el plazo restante, el diferencial y la cláusula de revisión de tu préstamo. Los siguientes ejemplos permiten ver por qué estos datos importan.
La misma hipoteca con el mínimo, el último dato y el máximo mensual
Comparamos 100.000 € pendientes, 25 años por devolver y un diferencial de un punto porcentual. Mantenemos capital y plazo iguales para aislar el efecto del euríbor. Utilizamos amortización francesa con cuotas mensuales, sin comisiones, seguros ni otros gastos.
| Referencia histórica | Euríbor | TIN con diferencial de 1 punto | Cuota mensual |
|---|---|---|---|
| Mínimo: enero de 2021 | −0,505 % | 0,495 % | 354,45 € |
| Último dato: septiembre de 2026 | 3,247 % | 4,247 % | 541,57 € |
| Máximo: julio de 2008 | 5,393 % | 6,393 % | 668,54 € |
Entre las cuotas de los dos extremos hay una diferencia de unos 314 € al mes. En un préstamo real, el capital se va amortizando y el plazo restante disminuye: no sería correcto mantener siempre los 100.000 € y los 25 años para reconstruir su evolución.
Una hipoteca de 180.000 €: de una cuota reducida a una revisión exigente
Supongamos una hipoteca de 180.000 € a 25 años con euríbor más un punto, sin un tipo inicial distinto. Si tomamos el euríbor de febrero de 2022, del −0,335 %, el TIN resulta del 0,665 % y la cuota inicial es de 651,42 €. Tras pagar doce cuotas, quedarían 173.359,72 € y 24 años de plazo.
Sobre ese capital y plazo restantes podemos recalcular dos situaciones. Una utiliza el euríbor observado de febrero de 2023; la otra aplica, como prueba de tensión, el máximo mensual de julio de 2008.
| Supuesto de revisión | Euríbor aplicado | TIN con diferencial | Nueva cuota |
|---|---|---|---|
| Referencia observada: febrero de 2023 | 3,534 % | 4,534 % | 988,74 € |
| Prueba de tensión: máximo de julio de 2008 | 5,393 % | 6,393 % | 1.178,75 € |
Es un modelo didáctico: para aplicarlo a un contrato hay que comprobar el mes de referencia y la fecha de revisión. El segundo supuesto no describe una subida que se produjera en febrero de 2023. Ninguno supone que ese tipo permanecerá constante durante todos los años restantes.
Una revisión anual con el euríbor de septiembre de 2026
Imaginemos que en una revisión anterior se aplicó el euríbor de septiembre de 2025, del 2,172 %, más un punto. En ese momento quedaban 150.000 € y 26 años por devolver: la cuota sería de 706,57 €. Tras doce pagos, el capital pendiente sería de 146.224,64 € y quedarían 25 años.
Si la siguiente revisión utiliza el euríbor de septiembre de 2026, del 3,247 %, y mantiene el mismo diferencial, el TIN pasaría al 4,247 % y la cuota a 791,91 €. El aumento sería de unos 85,34 € al mes. Hemos descontado el capital amortizado; no basta con aplicar la subida del índice al importe inicial del préstamo.
Qué debes comprobar antes de calcular tu revisión: el índice y el mes que establece la escritura, la periodicidad de revisión, el diferencial aplicable, las bonificaciones, el capital pendiente y el plazo restante. Los ejemplos no incluyen gastos asociados ni amortizaciones anticipadas y pueden diferir unos céntimos de un recibo bancario por las reglas de redondeo.
Cómo puedo ayudarte a interpretar el euríbor en tu caso
La tabla histórica te dice cuánto marcaba el euríbor. La pregunta que interesa a tu economía familiar es otra: ¿qué consecuencias tendría una subida o una bajada para ti? En una consultoría hipotecaria podemos trabajar cuestiones concretas como estas:
- Vas a comprar y la cuota actual te parece asumible. Podemos simular distintos niveles del euríbor y ver cuánto margen dejan para tus demás gastos, tu ahorro y una eventual caída de ingresos. El máximo de 2008 es una referencia de tensión, no el peor escenario posible.
- Tienes una variable y no entiendes la próxima revisión. Podemos identificar los datos que utiliza tu contrato y reproducir el cálculo económico de la cuota. Así sabrás qué parte del cambio procede del índice y qué información debes pedir a tu entidad.
- Tu hipoteca mixta está cerca del tramo variable. Podemos explicar cómo funcionará la nueva etapa y preparar escenarios con el capital y el plazo que previsiblemente quedarán cuando termine el tramo fijo.
- Te planteas amortizar ahorros o pagar por cambiar las condiciones. Podemos estudiar el efecto de reducir cuota o plazo, la liquidez que conservarías y cómo influyen los costes de una posible modificación, sin dar por segura una evolución futura del euríbor.
Mi consultoría hipotecaria es un servicio de análisis económico, información y formación para que entiendas las cifras y los riesgos. La búsqueda, intermediación o recomendación de un préstamo concreto tienen un alcance distinto. Si el caso requiere revisar documentación extensa o elaborar cálculos o informes adicionales, el trabajo se presupuesta por separado.
Preguntas frecuentes sobre el histórico del euríbor
¿Cuál ha sido el máximo mensual del euríbor?
En la serie mensual de enero de 2000 a septiembre de 2026, el euríbor a 12 meses alcanzó el 5,393 % en julio de 2008. Esta cifra no debe confundirse con un máximo diario ni con el interés completo de una hipoteca.
¿Cuánto tiempo estuvo el euríbor en negativo?
La media mensual del euríbor a 12 meses fue negativa durante 74 meses consecutivos, de febrero de 2016 a marzo de 2022. Su mínimo mensual fue el −0,505 % de enero de 2021. En abril de 2022 regresó a valores positivos con un 0,013 %.
¿El euríbor a un año es la media del euríbor de todo el año?
No. «A un año» o «a 12 meses» identifica el plazo del índice. En esta página cada celda recoge la media de un mes. Una media anual sería otra medida y tendría que indicar qué datos se han utilizado para calcularla.
¿El último euríbor publicado es el que se aplica a mi hipoteca?
No necesariamente. Debes comprobar el mes de referencia, la fecha y la periodicidad de revisión que recoge tu escritura. Una bajada diaria o un nuevo dato mensual no cambian por sí solos una cuota que todavía no corresponde revisar.
¿Qué datos necesito para comprobar una cuota antigua?
Necesitas el capital pendiente de aquel momento, el plazo restante, el diferencial, el índice y mes efectivamente aplicados y las demás condiciones que afectaban al tipo. Comparar solo el euríbor del año de firma con el de hoy no reconstruye los pagos realizados.
¿Sirve la evolución histórica para saber cuál será el euríbor?
Sirve para entender ciclos y plantear escenarios de riesgo. No permite asegurar el siguiente movimiento ni fijar un techo futuro. En el artículo de previsión del euríbor puedes consultar los escenarios publicados y los supuestos de los que dependen.
Economista colegiado hace más de 25 años en el CEIB. CEO de Futur Finances. Perito financiero de Futur Legal.
Contactar con Pau A. Monserrat: monserrat@economistas.org.
Profesor de Economía Financiera (UIB) y director de Máster (UNIR). Consejero del Consejo Económico y Social de Illes Balears. Patrono de la Fundación Finsalud.
Licenciado en Economía (1997) y en Administración y Dirección de Empresas (1999) por la UIB. Máster Universitario en Asesoría Fiscal por la UNIR (2022).
Autor de libros y artículos académicos (ver en Dialnet). Entre otros, La Banca Culpable (Esfera de los Libros, 2013); capítulo Intermediarios de crédito inmobiliario, sus representantes designados y prestamistas inmobiliarios (Comentarios a la Ley Reguladora de los Contratos de Crédito Inmobiliario, Wolters Kluwer, 2019); Del dinero mercancía a las criptomonedas (Situación, tendencias y retos del sistema financiero, Aranzadi, 2022).
Pau A. Monserrat considera la economía y las finanzas no solo como una profesión, sino como una forma de entender el mundo. Su enfoque humanístico combinado con un análisis matemático le permite abordar las relaciones entre los distintos agentes económicos. Se ha mostrado activo en la promoción de la educación financiera y la intermediación hipotecaria, así como en la defensa de los derechos del consumidor en el sector financiero.


Nos llegamos a acostumbrar a tipos negativos pero eso era una anormalidad en términos históricos, lo normal es que la media ronde el 2-3%
De hecho, cierra mayo de 2025 al 2,081%.