
¿Cuánto cobra un broker hipotecario?
Actualizado el .
Tarifas contrastadas con las páginas y documentos públicos de los intermediarios enlazados en el artículo.
Saber cuánto cobra un broker hipotecario, los honorarios que le tendremos que pagar si nos consigue la financiación hipotecaria, es uno de los puntos a tener en cuenta a la hora de seleccionar un profesional, pero ni es el único ni el más importante.
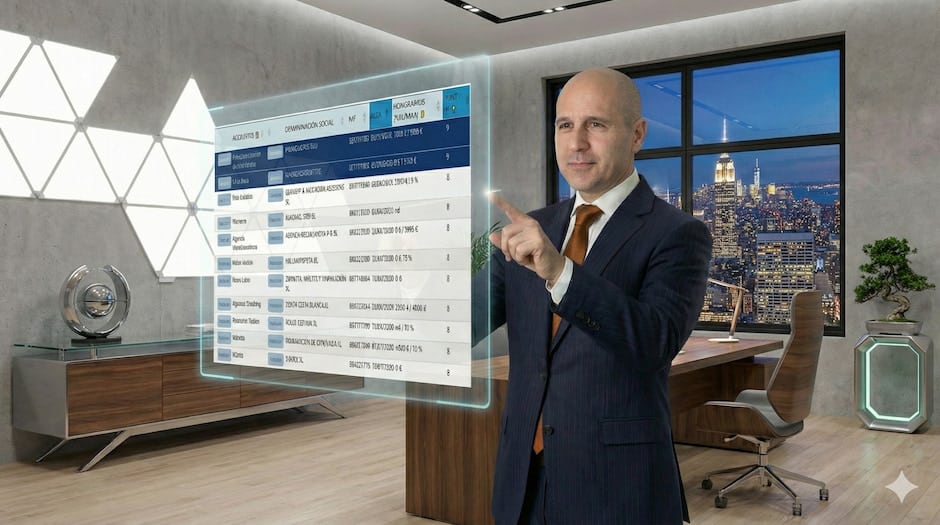
Puedes usar nuestro comparador de intermediarios hipotecarios para consultar y comparar honorarios. Recoge una selección de 248 empresas de intermediación de crédito inmobiliario, personas jurídicas orientadas a hipotecas bancarias para consumidores, según su actualización del 26 de octubre de 2026. No incluye todo el mercado ni sustituye la comprobación de la información directamente con cada intermediario.
¿Cuánto cuesta contratar un broker hipotecario?
Hay intermediarios que cobran 0 € al cliente, otros que publican tarifas fijas o por servicios y empresas que aplican un porcentaje sobre la financiación, generalmente con un mínimo. Por ejemplo, Gibobs no cobra honorarios al cliente, solo de la entidad financiera. DVS Intermedia carga un 1 % con un mínimo de 2.000 €, mientras que RN Tu Solución Hipotecaria recoge en su documento precontractual un intervalo de 1.500 € a 8.000 €. Son ejemplos, no una tarifa media del mercado. Comprueba en la información precontractual la tarifa general de honorarios del profesional. El coste concreto del servicio para tu caso particular ha de quedar claramente pactado en el contrato de intermediación que has de firmar.
La elección de un broker hipotecario es un paso crucial en el proceso de adquisición de una vivienda. Esta decisión no solo puede afectar a las condiciones del préstamo hipotecario, sino también al coste total de la operación. Exploraremos juntos las diferentes tarifas que suelen manejar los comparadores de hipotecas online y los brokers hipotecarios tradicionales, analizando los servicios que ofrecen a cambio de estos honorarios y cómo podemos valorar si se corresponden con la calidad del servicio.
Honorarios de los brokers hipotecarios
La pregunta ¿Cuánto cuesta un broker hipotecario? se responde analizando los honorarios que los intermediarios de crédito inmobiliario en España cobran habitualmente del cliente. Además de cobrar al cliente, los brókeres hipotecarios suelen cobrar del prestamista o entidad financiera.
Antes de contratar, debemos conocer quién paga al intermediario y cómo se calcula su remuneración. El contrato de intermediación de crédito inmobiliario debe permitirnos entender nuestros compromisos. También conviene consultar la información precontractual del profesional, cuya entrega al cliente regula el artículo 35 de la Ley 5/2019.
En la siguiente tabla tienes ejemplos de honorarios publicados por los propios intermediarios. Algunos mantienen relaciones comerciales con Futur Finances o reciben servicios de cumplimiento normativo de Futur Legal. La selección no constituye una clasificación por precio ni una recomendación personalizada.
| Intermediario | Me interesa | Servicios | Experiencia | Honorarios | Reseñas (Google) | Legal |
|---|---|---|---|---|---|---|
| RN Tu Solución Hipotecaria | Contactar | 📝👨💼👩💼⏱️⚔️🏠🖋️ | 1999 | 1500€ / 6000€ | 4,9/5 (1459) | Leer |
| Bayteca | Contactar | 📝👨💼👩💼⏱️⚔️🏠 | 2006 | 0€ / 4000€ | 4,9/5 (1040) | Leer |
| Gibobs | Contactar | 📝👨💼👩💼⏱️💻⚔️🏠 | 2020 | 0€ / 0€ | 4,8/5 (2366) | Leer |
| Creditech | Contactar | 📝👨💼👩💼⏱️⚔️🏠🖋️ | 2019 | 3000€ / 1% | 5/5 (89) | Leer |
| DVS Intermedia | Contactar | 📝👨💼👩💼⏱️⚔️🏠🖋️ | 2021 | 2000€ / 1% | 5/5 (63) | Leer |
| Gescamp | Contactar | 📝👨💼👩💼⏱️⚔️🏠🖋️ | 2006 | 3000€ / 5% | 5/5 (31) | Leer |
| Realista Hipotecas | Contactar | 📝👨💼👩💼⏱️💻⚔️🏠 | 2022 | nd | 4,9/5 (873) | |
| Agencia Negociadora | Contactar | 📝👨💼👩💼⏱️💻⚔️🏠 | 2004 | 0€ / 3995€ | 4,7/5 (415) | Leer |
| Hipotecas Plus | Contactar | 📝👨💼👩💼⏱️⚔️🏠🖋️ | 2002 | 0€ / 10% | 4,7/5 (97) | Leer |
Cómo interpretar los honorarios: euros, porcentajes y mínimos
No es lo mismo una tarifa fija que un porcentaje sobre la financiación. Tampoco debemos sumar automáticamente las dos cifras cuando un comparador muestra, por ejemplo, “2.000 € / 1 %”: hay que revisar la fórmula de cálculo del intermediario.
Para entender la diferencia, imaginemos una hipoteca de 200.000 €:
- Un honorario fijo de 3.000 € supone ese desembolso, si así se ha pactado.
- Un honorario del 1 % sobre el capital concedido equivale a 2.000 €; del 3 %, a 6.000 €; y del 5 %, a 10.000 €.
- Si se pacta un 1 % con un mínimo de 3.000 €, en este ejemplo se pagarían 3.000 €.
- Si se pactan 1.500 € más el 0,5 %, el resultado sería de 2.500 €.
Son ejemplos de cálculo, no ofertas. Pide que te indiquen la base sobre la que se aplica el porcentaje, el mínimo y el precio total, incluyendo cualquier concepto adicional que debas pagar. Los honorarios a pagar al intermediario en concepto de intermediación están exentos de IVA. Si ofrecen un servicio de asesoramiento relacionado con los préstamos inmobiliarios, dicho servicio tendrá un IVA del 21%.
Webs de hipotecas online
Estas plataformas suelen ofrecer servicios gratuitos para los clientes, ya que obtienen sus ingresos de las comisiones pagadas por las entidades financieras. Sin embargo, es importante entender que no siempre muestran todas las opciones disponibles en el mercado o las más adecuadas a cada perfil específico.
La opinión que profesionales y consumidores tienen de cada comparador online es una primera fuente de información para valorar hasta qué punto no pagar honorarios nos beneficia o si otro tipo de servicio de pago nos aportaría más valor.
Así, entre los comparadores y webs conocidos que figuran en nuestro comparador como broker hipotecario gratuito, con 0 € de honorarios al cliente, encontramos:
- Rankia.
- Idealista.
- Rastreator.
- iAhorro.
Que el cliente no pague honorarios no significa que el intermediario trabaje gratis. Su remuneración procede del banco o prestamista inmobiliario. Esto no implica, por sí solo, que la hipoteca sea más cara o que el servicio sea peor, pero conviene conocer con qué entidades trabaja y qué incluye su intervención.
Broker hipotecario online
Aquí entramos en una especie de nebulosa del mercado, ya que podemos incluir a todos los profesionales que tienen una página web (la inmensa mayoría), a los que su presencia digital les reporta buena parte del negocio pero tienen presencia física relevante, o bien solo a las empresas de intermediación que prestan sus servicios a distancia.
Tomando la definición más exigente, empresas cuyos servicios se prestan de forma exclusiva a distancia, al cliente le pueden costar cero euros o tarifas más habituales de los intermediarios “normales”. Es frecuente que no cobren en operaciones que van por debajo del 80% de compraventa y no requieren de la intervención del equipo del broker online, y cobren honorarios en el resto de casos. Analizar la información precontractual proporcionada por estas webs es imprescindible antes de contratarlos.
Entre los intermediarios con presencia digital que figuran con 0 € para el cliente en nuestro comparador encontramos Gibobs, Trioteca, Wypo y Openteca. Este dato debe confirmarse para el servicio concreto que se vaya a contratar.
El caso de Kelcall permite entender por qué no basta con indicar “desde 0 €”. Sus condiciones generales contemplan gratuidad, entre otros supuestos, para primera residencia con financiación de hasta el 90 % del precio de compra, segunda residencia hasta el 70 % e inversión hasta el 60 %. Cuando se superan estos porcentajes, publica unos honorarios del 1,5 % del importe formalizado, con un mínimo de 2.500 €.
Bayteca es otro ejemplo de broker hipotecario online cuyo coste depende del servicio contratado. En su página de servicios y planes diferencia tres modalidades:
- Basic, gratuito para el cliente: incluye el estudio de viabilidad y el envío del expediente a entidades bancarias. Sus condiciones generales precisan que no incorpora seguimiento personalizado.
- Pro, por 1.850 €: añade seguimiento integral durante la tramitación. La página comercial menciona atención por WhatsApp, asesoramiento en arras y una oferta mínima garantizada, sujeta a las condiciones del servicio.
- Elite, con presupuesto a medida: orientado a operaciones más complejas. Su precio se determina según la dificultad de la operación, sin un máximo numérico publicado en las condiciones consultadas.
| Nombre 👩💼👨💼 | Me interesa | Denominación social | BdE 🏛️ | Honorarios (mín/max) 💰 | Punt. FF 🏆 |
|---|---|---|---|---|---|
| Gibobs Allbanks | Contactar | GIBOBS SL | D145 | 0 € | 9 |
| Bayteca | Contactar | MORTGAGE DIRECT SL | D108 | 0 € / 4000 € | 9 |
| Idealista Hipotecas | Contactar | IDEALISTA, CRÉDITO Y FINANCIACIÓN SL | D081 | 0 € | 8 |
| Rastreator | Contactar | RASTREATOR COMPARADOR CORREDURIA DE SEGUROS SL | D168 | 0 € | 8 |
| Iahorro | Contactar | IAHORRO FINANCIACIÓN SL | D185 | 0 € | 8 |
| Rankia | Contactar | RANKIA SL | D304 | 0 € | 8 |
| Trioteca | Contactar | FRESH LIVING GROUP SL | D320 | 0 € | 8 |
| Wypo | Contactar | WYPOTECH SL | D535 | 0 € | 8 |
| Engel & Völkers Finance | Contactar | EV FINANCE SPAIN SL | D842 | 0 € | 8 |
Fundamental, siempre, que leamos atentamente el clausulado del contrato de intermediación que nos presenten, para tener claro lo que nos ofrecen y a lo que nos comprometemos.
¿Cuánto cuesta un broker hipotecario tradicional?
Buena parte de los profesionales hipotecarios de la confianza de Futur Finances estarían englobados en esta tercera categoría. Para un consumidor sin conocimientos financieros adecuados, con el tiempo limitado, que necesita financiación superior al 80 % o una operación no estándar, como una hipoteca puente, al 100% de compraventa o para financiar la compra de una vivienda en terreno rústico, es una buena opción.
Si quieres que un broker hipotecario de la confianza del equipo de Futur Finances analice tu caso, sin compromiso, rellena el siguiente formulario:
Por “tradicional” nos referimos aquí a un servicio de intermediación personalizado, profesional y con valor añadido. Este servicio también puede prestarse a distancia: tener oficina o cobrar honorarios no garantiza, por sí solo, una mayor calidad.
Los honorarios pueden consistir en una cantidad fija, un porcentaje o una combinación de ambos. No sería correcto afirmar que todos se sitúan entre el 0,5 % y el 5 %: las tarifas publicadas incluyen también porcentajes superiores. Tampoco debemos confundir los máximos con lo que se cobra habitualmente en cada expediente.
Intermediarios con honorarios porcentuales y un mínimo
Estos ejemplos permiten comparar fórmulas que, en ocasiones, se presentan de forma poco clara:
- TL Tramita Levante: 1 % del capital del préstamo hipotecario, con un mínimo de 1.800 €.
- DVS Intermedia: 1 % del importe financiado y concedido, con un mínimo de 2.000 €,
- Instituto Hipotecario Hispalense: 2 % del capital financiado, con un mínimo de 2.500 €.
- Central Hipotecaria: entre el 1 % y el 10 % del principal, con un mínimo de 4.500 €.
- Finnco: entre el 1 % y el 10 % del principal, con un mínimo de 4.800 €.
Un mínimo más bajo no garantiza una factura final menor. La comparación útil es la del presupuesto que cada profesional te ofrece para la misma operación.
Tarifas que cambian según la financiación o el servicio
Easy Finan distingue varios supuestos en su información precontractual (PDF): financiación de hasta el 50 % del precio de compraventa, con un mínimo de 3.000 € y un máximo del 5 %; financiación de hasta el 80 %, con un mínimo de 4.500 € y un máximo del 7 %; y financiación superior al 80 %, con un mínimo de 6.000 € y un máximo del 9 %. El documento formula los dos primeros límites como “menor o igual”, por lo que conviene confirmar el supuesto concreto aplicable.
Genial Banking publica en su información previa al contrato (PDF) máximos de 3.000 €, 3.500 € y 4.500 € para clientes residentes, según financien el 80 %, el 90 % o el 100 % del precio de compra. Para no residentes indica un máximo de 3.500 €; para refinanciación, reunificación de deudas o extinción de condominio, 4.000 €. El documento presenta estos importes con IVA no incluido: solicita el precio final y la aclaración de su tratamiento fiscal.
Tu Hipoteca Segura diferencia en su ficha de identidad y tarifas entre intermediación sin asesoramiento, con 4.900 € para compras de hasta 300.000 € y 5.900 € para compras superiores, y el servicio de intermediación con asesoramiento, por 7.900 €. El umbral de 300.000 € se refiere al precio de compra, no al capital de la hipoteca.
Cuando la información pública no permite confirmar una tarifa
La transparencia también consiste en reconocer cuándo un precio no está suficientemente acreditado. En la revisión hemos encontrado diferencias entre páginas de una misma empresa y documentos que no permiten confirmar las cifras anteriormente recogidas:
- Impulsa: su información precontractual indica 4.500 € más IVA, mientras que el tablón de tarifas publica entre el 1 % y el 5 %. No queda explicada la relación entre ambas fórmulas ni el precio final aplicable.
- Hipotech: su página de tarifas contiene dos cuadros: uno por capital, con importes de 3.223 € a 5.950 € y porcentajes del 1 % al 2 % a partir de 400.000 €, y otro por modalidad y financiación de los honorarios, con importes de 3.967 € a 6.942 €. La página indica impuestos no incluidos. Conviene pedir que se concrete qué cuadro y precio corresponden a la operación.
- Hipoteca 10: su documento precontractual (PDF) remite a las tarifas de su web, pero no reproduce los importes. No hemos podido confirmar el intervalo de 1.900 € a 3.900 € anteriormente recogido.
¿Qué servicios pago?
Tan importante es lo que cuesta un broker como saber qué servicios nos prestará a cambio de los honorarios recibidos. Algunos de los servicios que nos pueden ofrecer son:
- Análisis del perfil financiero: evaluación detallada de la situación financiera del cliente para identificar las opciones de préstamo adecuadas.
- Estudio de la capacidad de endeudamiento: cálculo de la cuota hipotecaria que puede afrontar el cliente sin comprometer excesivamente su economía.
- Negociación con entidades financieras: interlocución con los bancos para intentar obtener mejores condiciones.
- Gestión de documentación: asistencia en la recopilación y presentación de los documentos necesarios para solicitar el préstamo.
- Acompañamiento durante el proceso: explicación de las condiciones de las ofertas y coordinación de los trámites incluidos en el encargo.
Conviene concretar si el servicio incluye comparar la FEIN de distintas entidades, revisar el coste de los seguros y otros productos que bonifican el interés o acompañarnos hasta la firma. No todos los intermediarios ofrecen el mismo alcance.
Además, la intermediación no equivale automáticamente a un servicio de asesoramiento hipotecario independiente. Pregunta qué servicio contratas y cómo se remunera.
¿Cuándo se pagan los honorarios del broker hipotecario?
Muchos profesionales anuncian honorarios “a éxito”, pero hay que definir qué se considera éxito. No es lo mismo conseguir una aprobación bancaria que obtener una oferta con determinadas condiciones o firmar finalmente la hipoteca.
Las propias fuentes enlazadas muestran diferencias: DVS Intermedia vincula el devengo a la presentación y aceptación de la FEIN, mientras que otros profesionales prevén el pago al cierre de la operación. No debemos dar por hecho que todos cobran únicamente cuando se firma ante notario.
Antes de contratar, comprueba cuándo nace la obligación de pago, cuándo debes abonar el importe y qué ocurre si el banco deniega la operación, concede menos dinero del necesario o tú decides no continuar. Revisa también si existen anticipos, exclusividad o servicios adicionales.
No presupongas que no firmar la hipoteca elimina cualquier obligación de pago: habrá que analizar el contrato, el trabajo realizado y los derechos que te reconoce la normativa de protección del consumidor.
¿En qué me he de fijar para elegir un broker?
Además de en los servicios que presta, conviene informarse de:
- Experiencia y reputación: investigar los antecedentes, las opiniones de otros clientes y la trayectoria profesional, especialmente en operaciones similares a la nuestra.
- Transparencia: un buen broker debe ser claro desde el principio sobre sus tarifas, quién le remunera y los servicios que presta.
- Personalización del servicio: capacidad para adaptar su intervención a las necesidades específicas de cada cliente.
- Inscripción: comprobar la identidad de la empresa y su inscripción vigente en el registro competente, del Banco de España o autonómico.
- Entidades con las que trabaja: conocer qué bancos pueden estudiar realmente nuestro expediente y quién será nuestro interlocutor durante el proceso.
¿Compensa pagar a un broker hipotecario?
Depende del servicio que necesitamos y del resultado que pueda aportar. Para una operación sencilla, un intermediario sin honorarios al cliente puede ser suficiente. Para una financiación compleja, puede compensar pagar a un profesional con experiencia específica.
Pero el ahorro no se mide únicamente por la cuota. Una cuota menor conseguida alargando el plazo puede acabar suponiendo más intereses. También hay que comparar los seguros, las comisiones y los demás productos asociados.
Imaginemos que pagamos 3.000 € y conseguimos una reducción de 30 € mensuales, manteniendo el mismo capital, plazo y demás costes. Harían falta 100 meses, algo más de ocho años, para recuperar ese desembolso mediante el ahorro mensual. Es un cálculo sencillo, sin actualizar los flujos y suponiendo que el ahorro se mantiene, pero ayuda a poner en contexto las promesas comerciales.
Si los honorarios se incorporan al capital de la hipoteca, tampoco desaparecen: estaremos devolviendo ese dinero junto con los intereses que genere.
No pagar honorarios no garantiza la hipoteca más barata; pagarlos tampoco garantiza las mejores condiciones. Lo importante es valorar el coste total y el trabajo que necesitamos que alguien haga por nosotros.
Regulación del coste de los brókeres hipotecarios
La Ley 5/2019, reguladora de los contratos de crédito inmobiliario, establece obligaciones de transparencia. Entre las cuestiones relevantes:
- Información previa: el artículo 35 exige informar con antelación suficiente y en soporte duradero sobre identidad, registro, servicios, remuneración y vías de reclamación.
- Comisiones del banco: deben comunicarse su existencia y su importe cuando se conozca. Si hay cobros al cliente y al prestamista, debe explicarse si se compensan.
- TAE: el intermediario debe comunicar al prestamista los honorarios que paga el cliente para incluirlos en su cálculo.
- Desistimiento: el artículo 21.2 de la Ley 2/2009 reconoce al consumidor catorce días naturales desde la formalización del contrato de intermediación para desistir sin alegar causa ni sufrir penalización. Esta protección opera de forma supletoria en lo no previsto por la LCCI. No debe confundirse con un derecho a cancelar después de la firma el préstamo hipotecario.
Antes de elegir, pide el contrato, entiende el precio y compara el servicio. Un buen profesional debe poder explicar con claridad qué hará por ti y por qué sus honorarios están justificados.
Comparar honorarios de brokers hipotecarios
Nota sobre las fuentes: los ejemplos proceden de una selección de empresas y no permiten calcular un precio medio representativo del mercado. Las tarifas publicadas pueden variar por operación y contener discrepancias entre documentos. Enlazamos las fuentes para facilitar su comprobación; su reproducción no supone validar todas sus cláusulas ni su tratamiento fiscal. Confirma siempre el presupuesto total y las condiciones vigentes directamente con el intermediario.
Economista colegiado hace más de 25 años en el CEIB. CEO de Futur Finances. Perito financiero de Futur Legal.
Contactar con Pau A. Monserrat: monserrat@economistas.org.
Profesor de Economía Financiera (UIB) y director de Máster (UNIR). Consejero del Consejo Económico y Social de Illes Balears. Patrono de la Fundación Finsalud.
Licenciado en Economía (1997) y en Administración y Dirección de Empresas (1999) por la UIB. Máster Universitario en Asesoría Fiscal por la UNIR (2022).
Autor de libros y artículos académicos (ver en Dialnet). Entre otros, La Banca Culpable (Esfera de los Libros, 2013); capítulo Intermediarios de crédito inmobiliario, sus representantes designados y prestamistas inmobiliarios (Comentarios a la Ley Reguladora de los Contratos de Crédito Inmobiliario, Wolters Kluwer, 2019); Del dinero mercancía a las criptomonedas (Situación, tendencias y retos del sistema financiero, Aranzadi, 2022).
Pau A. Monserrat considera la economía y las finanzas no solo como una profesión, sino como una forma de entender el mundo. Su enfoque humanístico combinado con un análisis matemático le permite abordar las relaciones entre los distintos agentes económicos. Se ha mostrado activo en la promoción de la educación financiera y la intermediación hipotecaria, así como en la defensa de los derechos del consumidor en el sector financiero.


Este artículo es muy útil para entender las diferentes opciones de brokers hipotecarios, desde los gratuitos hasta los tradicionales. La explicación detallada de los honorarios y servicios es clave para tomar la mejor decisión. ¡Muy completo y práctico!