
Por Pau A. Monserrat, economista. Actualizado el 23 de octubre de 2026. Último mes oficial cerrado incluido: septiembre de 2026.
En este artículo veremos la evolución histórica del euríbor a 12 meses desde el año 2000 hasta 2026, con una gráfica, una tabla mensual y ejemplos de cómo estos cambios se trasladan a las cuotas hipotecarias. Conocer el pasado del referencial nos ayuda a entender el riesgo que asumimos al contratar una hipoteca variable.
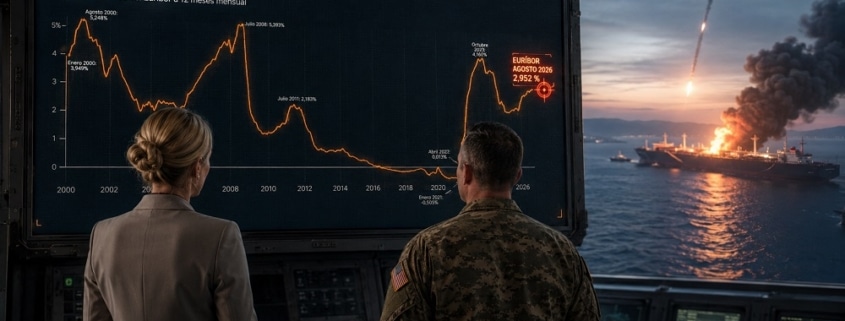
El euríbor a 12 meses de septiembre de 2026 cerró en el 3,247 %, según la publicación oficial del Banco de España en el BOE. En septiembre de 2025 estaba en el 2,172 %: la diferencia es de 1,075 puntos porcentuales.
En la serie mensual de 2000 a septiembre de 2026, el máximo fue el 5,393 % de julio de 2008 y el mínimo el −0,505 % de enero de 2021. Son medias mensuales del índice a un año, no valores diarios ni tipos de interés completos de una hipoteca.
Octubre de 2026 todavía no ha cerrado. Para consultar escenarios sobre los próximos años, puedes visitar las últimas previsiones del euríbor.
Último mes cerrado
3,247 %
Septiembre de 2026
Máximo mensual histórico
5,393 %
Julio de 2008
Mínimo mensual histórico
−0,505 %
Enero de 2021
Economista colegiado hace más de 25 años en el CEIB. CEO de Futur Finances. Perito financiero de Futur Legal.
Contactar con Pau A. Monserrat: monserrat@economistas.org.
Profesor de Economía Financiera (UIB) y director de Máster (UNIR). Consejero del Consejo Económico y Social de Illes Balears. Patrono de la Fundación Finsalud.
Licenciado en Economía (1997) y en Administración y Dirección de Empresas (1999) por la UIB. Máster Universitario en Asesoría Fiscal por la UNIR (2022).
Autor de libros y artículos académicos (ver en Dialnet). Entre otros, La Banca Culpable (Esfera de los Libros, 2013); capítulo Intermediarios de crédito inmobiliario, sus representantes designados y prestamistas inmobiliarios (Comentarios a la Ley Reguladora de los Contratos de Crédito Inmobiliario, Wolters Kluwer, 2019); Del dinero mercancía a las criptomonedas (Situación, tendencias y retos del sistema financiero, Aranzadi, 2022).
Pau A. Monserrat considera la economía y las finanzas no solo como una profesión, sino como una forma de entender el mundo. Su enfoque humanístico combinado con un análisis matemático le permite abordar las relaciones entre los distintos agentes económicos. Se ha mostrado activo en la promoción de la educación financiera y la intermediación hipotecaria, así como en la defensa de los derechos del consumidor en el sector financiero.


Comentarios recientes