Si tienes una hipoteca variable, que el Banco Central Europeo mantenga los tipos de interés puede parecer una buena noticia. Pero conviene leer algo más que el titular. El BCE ha decidido hoy, 29 de octubre de 2026, mantener sus tres tipos oficiales, mientras advierte de unos riesgos inflacionistas que dejan abierta la puerta a nuevas subidas. Mi lectura es que diciembre gana protagonismo como posible fecha para el próximo aumento del precio del dinero.
Ese escenario encaja con las últimas previsiones de Bankinter. Para el bolsillo del hipotecado, la cuestión es bastante concreta: cuánto tiempo tendremos que convivir con un euríbor elevado y qué margen nos queda si la próxima revisión encarece la cuota.
La clave: la pausa de octubre no garantiza que hayan terminado las subidas. Considero probable un nuevo aumento en diciembre si persisten las presiones inflacionistas, aunque el BCE no ha anunciado esa decisión.
https://futurfinances.com/wp-content/uploads/2026/10/El-BCE-mantiene-tipos.jpg5641004Pau A. Monserrathttps://futurfinances.com/wp-content/uploads/2012/03/Logo_Futur_Finances_200.pngPau A. Monserrat2026-10-29 18:53:502026-10-29 18:54:53El BCE mantiene tipos, pero diciembre apunta a una nueva subida
Actualizado el .
Tarifas contrastadas con las páginas y documentos públicos de los intermediarios enlazados en el artículo.
Saber cuánto cobra un broker hipotecario, los honorarios que le tendremos que pagar si nos consigue la financiación hipotecaria, es uno de los puntos a tener en cuenta a la hora de seleccionar un profesional, pero ni es el único ni el más importante.
Puedes usar nuestro comparador de intermediarios hipotecarios para consultar y comparar honorarios. Recoge una selección de 248 empresas de intermediación de crédito inmobiliario, personas jurídicas orientadas a hipotecas bancarias para consumidores, según su actualización del 26 de octubre de 2026. No incluye todo el mercado ni sustituye la comprobación de la información directamente con cada intermediario.
¿Cuánto cuesta contratar un broker hipotecario?
Hay intermediarios que cobran 0 € al cliente, otros que publican tarifas fijas o por servicios y empresas que aplican un porcentaje sobre la financiación, generalmente con un mínimo. Por ejemplo, Gibobs no cobra honorarios al cliente, solo de la entidad financiera. DVS Intermedia carga un 1 % con un mínimo de 2.000 €, mientras que RN Tu Solución Hipotecaria recoge en su documento precontractual un intervalo de 1.500 € a 8.000 €. Son ejemplos, no una tarifa media del mercado. Comprueba en la información precontractual la tarifa general de honorarios del profesional. El coste concreto del servicio para tu caso particular ha de quedar claramente pactado en el contrato de intermediación que has de firmar.
La elección de un broker hipotecario es un paso crucial en el proceso de adquisición de una vivienda. Esta decisión no solo puede afectar a las condiciones del préstamo hipotecario, sino también al coste total de la operación. Exploraremos juntos las diferentes tarifas que suelen manejar los comparadores de hipotecas online y los brokers hipotecarios tradicionales, analizando los servicios que ofrecen a cambio de estos honorarios y cómo podemos valorar si se corresponden con la calidad del servicio.
https://futurfinances.com/wp-content/uploads/2025/12/CEO-Futur-Finances.jpg525940Pau A. Monserrathttps://futurfinances.com/wp-content/uploads/2012/03/Logo_Futur_Finances_200.pngPau A. Monserrat2026-10-28 08:55:542026-10-28 14:08:32¿Cuánto cobra un broker hipotecario?
Por Pau A. Monserrat, economista. Actualizado el 23 de octubre de 2026. Último mes oficial cerrado incluido: septiembre de 2026.
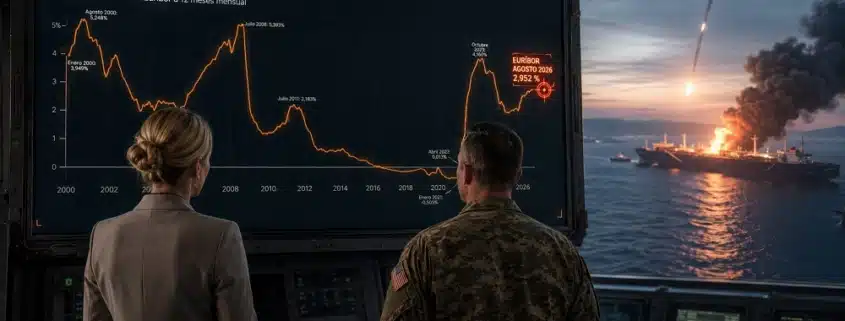
En este artículo veremos la evolución histórica del euríbor a 12 meses desde el año 2000 hasta 2026, con una gráfica, una tabla mensual y ejemplos de cómo estos cambios se trasladan a las cuotas hipotecarias. Conocer el pasado del referencial nos ayuda a entender el riesgo que asumimos al contratar una hipoteca variable.
El euríbor a 12 meses de septiembre de 2026 cerró en el 3,247 %, según la publicación oficial del Banco de España en el BOE. En septiembre de 2025 estaba en el 2,172 %: la diferencia es de 1,075 puntos porcentuales.
En la serie mensual de 2000 a septiembre de 2026, el máximo fue el 5,393 % de julio de 2008 y el mínimo el −0,505 % de enero de 2021. Son medias mensuales del índice a un año, no valores diarios ni tipos de interés completos de una hipoteca.
Octubre de 2026 todavía no ha cerrado. Para consultar escenarios sobre los próximos años, puedes visitar las últimas previsiones del euríbor.
https://futurfinances.com/wp-content/uploads/2026/08/Euribor-agosto-2026-Ormuz.jpg5621000Pau A. Monserrathttps://futurfinances.com/wp-content/uploads/2012/03/Logo_Futur_Finances_200.pngPau A. Monserrat2026-10-23 07:06:002026-10-23 11:55:54Evolución histórica del Euribor de 2000 a 2026
Por Pau A. Monserrat, economista y profesor de Economía Financiera. · Actualizado: .
Descubre las 🧿 previsiones del Euribor para finales de 2026, 2027 y 2028 que manejan Funcas, Bankinter y CaixaBank Research, y qué nos dicen los supuestos utilizados por el Banco Central Europeo (BCE). Además de conocer los pronósticos, veremos cómo trasladarlos a algo bastante más cercano: la cuota de nuestra hipoteca.
https://futurfinances.com/wp-content/uploads/2026/09/Previsiones-del-Euribor.jpg5621000Pau A. Monserrathttps://futurfinances.com/wp-content/uploads/2012/03/Logo_Futur_Finances_200.pngPau A. Monserrat2026-10-22 06:27:392026-10-22 09:36:23Previsiones del euribor para 2026, 2027 y 2028
Si estás casado en gananciales y vas a vender tu piso para comprar la casa familiar, Hacienda tiene preparada una sorpresa. Se evita con una frase en la escritura. El problema es que nadie te va a avisar.
Todos sabemos que en las notarías, si bien el tiempo pasa muy despacio, al final se firma irremediablemente deprisa. Uno llega con el estómago encogido por la hipoteca, el notario lee a la velocidad de un subastador de lonja y, entre «comparecen» y «otorgan», pasa volando una fórmula que nadie escucha: que los compradores adquieren «para su sociedad de gananciales». Pues esas pocas palabras acaban de ponerse a más de 10.000 euros.
https://futurfinances.com/wp-content/uploads/2026/10/Exencion-por-reinversion-en-vivienda-habitual.jpg5651004Pablo González Vázquezhttps://futurfinances.com/wp-content/uploads/2012/03/Logo_Futur_Finances_200.pngPablo González Vázquez2026-10-14 13:21:022026-10-14 13:21:02Palabras que cuestan 10.000 euros (y que vas a firmar sin leer)
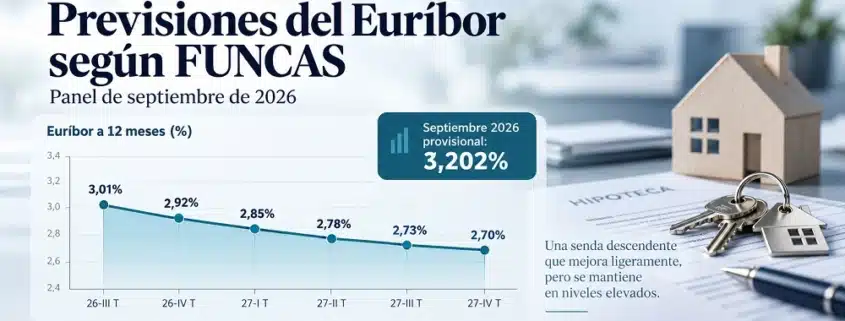
Las previsiones económicas sirven para intentar orientarnos sobre el futuro, no para adivinarlo. Y pocas variables han demostrado en los últimos años ser tan difíciles de pronosticar como los tipos de interés y el Euríbor.
El Panel de previsiones de la economía española de FUNCAS de septiembre de 2026 vuelve a ser un buen ejemplo. El consenso de los analistas ha tenido que revisar al alza sus previsiones de inflación, tipos de interés y Euríbor respecto a las que manejaba apenas dos meses antes. El escenario económico ha cambiado y las previsiones también.
https://futurfinances.com/wp-content/uploads/2026/09/FUNCAS-septiembre-2026.jpg5621000Pau A. Monserrathttps://futurfinances.com/wp-content/uploads/2012/03/Logo_Futur_Finances_200.pngPau A. Monserrat2026-09-22 18:17:562026-09-23 17:11:10FUNCAS empeora sus previsiones del Euríbor, pero podría ser aún peor para el hipotecado
Durante muchos años, el broker hipotecario en España era una actividad poco conocida por el consumidor financiero y, además, estaba muy poco regulada.
Hoy la situación es muy distinta.
Un intermediario de crédito inmobiliario (ICI) desarrolla su actividad dentro de un marco regulatorio exigente, encabezado por la Ley 5/2019, de 15 de marzo, reguladora de los contratos de crédito inmobiliario. Registro, formación, información al cliente, publicidad, seguro de responsabilidad civil, reclamaciones, prevención del blanqueo de capitales, protección de datos o comunicaciones periódicas al supervisor forman parte ya de la actividad diaria de un intermediario profesional.
https://futurfinances.com/wp-content/uploads/2026/09/Hipoteca-ICI.jpg468999Pau A. Monserrathttps://futurfinances.com/wp-content/uploads/2012/03/Logo_Futur_Finances_200.pngPau A. Monserrat2026-09-18 13:28:352026-09-18 13:28:35Intermediarios de crédito inmobiliario: regulación, profesionalización y confianza
El BCE sube tipos: el Euríbor consolida su subida al 3% antes de acabar el año 2026
La tranquilidad que muchos hipotecados esperaban para este año se aleja. El Banco Central Europeo ha anunciado hoy una subida de los tipos de interés de 0,25 puntos porcentuales, mientras el Euríbor a doce meses ya se mueve por encima del 3%. La decisión refuerza el escenario que venía defendiendo: el encarecimiento de la energía y la persistencia del conflicto en Oriente Próximo dificultan que el dinero vuelva a abaratarse como se esperaba hace unos meses.
https://futurfinances.com/wp-content/uploads/2026/09/Subida-tipos-BCE.jpg5621000Pau A. Monserrathttps://futurfinances.com/wp-content/uploads/2012/03/Logo_Futur_Finances_200.pngPau A. Monserrat2026-09-10 16:14:102026-09-10 16:16:39El BCE sube tipos: el Euríbor consolida su subida al 3% antes de acabar el año 2026
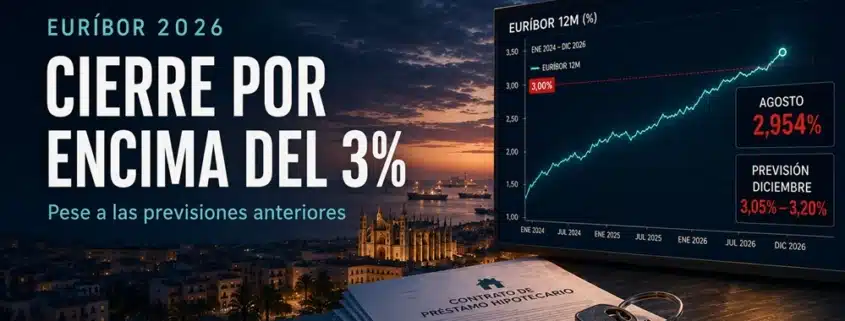
El euríbor a doce meses ha cerrado agosto de 2026 en el 2,954%, frente al 2,855% de julio y el 2,114% registrado en agosto de 2025. En un solo mes ha aumentado prácticamente una décima y, en términos interanuales, acumula una subida de 0,840 puntos porcentuales.
Durante las últimas sesiones de agosto, el euríbor diario llegó a alcanzar y superar el 3%. Por tanto, esa barrera ha dejado de ser una posibilidad lejana. Al indicador solo le separan 4,6 puntos básicos del 3% en términos de media mensual.
Mi previsión: considero que el euríbor a doce meses cerrará 2026 ligeramente por encima del 3%. Mi escenario central sitúa la media mensual de diciembre aproximadamente entre el 3,05% y el 3,20%.
https://futurfinances.com/wp-content/uploads/2026/09/Euribor-agosto-2026-FF.jpg483999Pau A. Monserrathttps://futurfinances.com/wp-content/uploads/2012/03/Logo_Futur_Finances_200.pngPau A. Monserrat2026-09-01 19:09:352026-09-01 19:09:35El Euríbor cerrará por encima del 3% en 2026
En la reciente noticia de Elena Sanz en El Confidencial, titulada ¿Romperá el euríbor el 3%?, explico que mi escenario central para la recta final de 2026 es un Euríbor relativamente estable, probablemente con un ligero sesgo a la baja respecto de los niveles actuales. No espero una vuelta rápida hacia el 2%, pero tampoco, en el escenario más probable, una nueva escalada importante. Después de cerrar julio en torno al 2,855%, creo que lo razonable es pensar en un Euríbor moviéndose en la zona del 2,7% al 2,8% durante los últimos meses del año.
No obstante, no descartaría que el Euríbor pudiera acercarse o incluso cerrar diciembre en el 3%, pero hoy no es mi escenario central. Para plantearme seriamente esa posibilidad tendríamos que llegar al otoño con señales claras de que el conflicto de Irán no se va a resolver antes de final de año, con tensión persistente sobre el petróleo y la energía y, sobre todo, con riesgo de que esa inflación energética termine trasladándose al resto de precios. En ese escenario, el mercado empezaría de nuevo a anticipar un BCE más duro.
https://futurfinances.com/wp-content/uploads/2026/08/Euribor-El-Confidencial.jpg4591045Pau A. Monserrathttps://futurfinances.com/wp-content/uploads/2012/03/Logo_Futur_Finances_200.pngPau A. Monserrat2026-08-17 09:30:562026-08-17 09:30:56¿Tocará el Euríbor el 3% antes de finales de 2026?



Comentarios recientes