
Por Pau A. Monserrat Valentí, economista y CEO de Futur Finances.
Estás comparando hipotecas y lees que el euríbor ha bajado en octubre. Parece una buena noticia para financiar la compra de una vivienda. Pero, antes de hacer planes, conviene mirar cuánto ha bajado y desde dónde: octubre de 2026 cierra en el 3,239%, apenas ocho milésimas por debajo de septiembre.
La diferencia con hace un año es bastante menos amable. En octubre de 2025 estaba en el 2,187%. Por eso, una pequeña tregua mensual puede convivir con nuevas subidas de las cuotas que se revisen anualmente con el índice de octubre.
Euríbor a 12 meses
3,239 %
Media mensual de octubre de 2026
Variación mensual
−0,008 p. p.
Frente a septiembre de 2026
Variación interanual
+1,052 p. p.
Frente a octubre de 2025
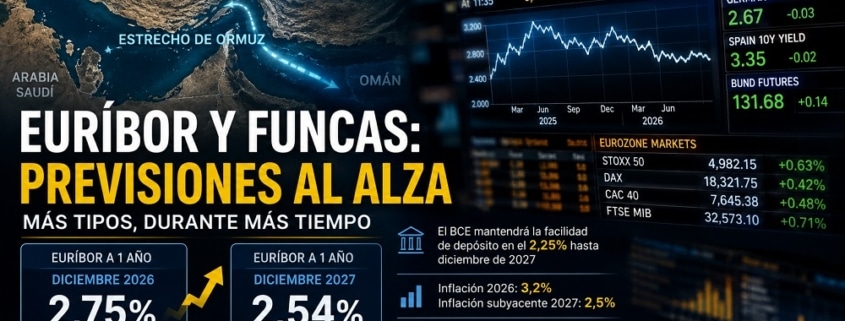
En mis recientes intervenciones en Ultima Hora y El Confidencial he insistido en una idea: las familias deben prepararse para una financiación más cara de lo que se esperaba hace unos meses y, posiblemente, durante más tiempo.
Economista colegiado hace más de 25 años en el CEIB. CEO de Futur Finances. Perito financiero de Futur Legal.
Contactar con Pau A. Monserrat: monserrat@economistas.org.
Profesor de Economía Financiera (UIB) y director de Máster (UNIR). Consejero del Consejo Económico y Social de Illes Balears. Patrono de la Fundación Finsalud.
Licenciado en Economía (1997) y en Administración y Dirección de Empresas (1999) por la UIB. Máster Universitario en Asesoría Fiscal por la UNIR (2022).
Autor de libros y artículos académicos (ver en Dialnet). Entre otros, La Banca Culpable (Esfera de los Libros, 2013); capítulo Intermediarios de crédito inmobiliario, sus representantes designados y prestamistas inmobiliarios (Comentarios a la Ley Reguladora de los Contratos de Crédito Inmobiliario, Wolters Kluwer, 2019); Del dinero mercancía a las criptomonedas (Situación, tendencias y retos del sistema financiero, Aranzadi, 2022).
Pau A. Monserrat considera la economía y las finanzas no solo como una profesión, sino como una forma de entender el mundo. Su enfoque humanístico combinado con un análisis matemático le permite abordar las relaciones entre los distintos agentes económicos. Se ha mostrado activo en la promoción de la educación financiera y la intermediación hipotecaria, así como en la defensa de los derechos del consumidor en el sector financiero.

Comentarios recientes