La operación que usted plantea requiere de un aumento de las garantías tanto reales como personales para que las entidades bancarias la autoricen. Para salvar el tipo de contrato se requerirían fiadores y para salvar el porcentaje de financiación la incorporación de otra vivienda. En cuanto a los parámetros de endeudamiento, está dentro de los límites de aprobación de los banco.
Consultor Hipotecario y CEO de Ibercredit Consulting Hipotecario.
La intermediación de un bróker hipotecario se basa en la elección de la entidad bancaria que mejor se adapte a las necesidades y preferencias del consumidor. No entiendo la intermediación sin saber lo que necesita y busca el consumidor y sin conocer de forma exhaustiva a las entidades bancarias por parte del intermediario. La inscripción del ICI en Banco de Españas otorga garantías a las dos partes, consumidor y banco.
Profesor de Economía Financiera (UIB) y director de Máster (UNIR). Consejero del Consejo Económico y Social de Illes Balears. Patrono de la Fundación Finsalud.
Licenciado en Economía (1997) y en Administración y Dirección de Empresas (1999) por la UIB. Máster Universitario en Asesoría Fiscal por la UNIR (2022).
Autor de libros y artículos académicos (ver en Dialnet). Entre otros, La Banca Culpable (Esfera de los Libros, 2013); capítulo Intermediarios de crédito inmobiliario, sus representantes designados y prestamistas inmobiliarios (Comentarios a la Ley Reguladora de los Contratos de Crédito Inmobiliario, Wolters Kluwer, 2019); Del dinero mercancía a las criptomonedas (Situación, tendencias y retos del sistema financiero, Aranzadi, 2022).
Pau A. Monserrat considera la economía y las finanzas no solo como una profesión, sino como una forma de entender el mundo. Su enfoque humanístico combinado con un análisis matemático le permite abordar las relaciones entre los distintos agentes económicos. Se ha mostrado activo en la promoción de la educación financiera y la intermediación hipotecaria, así como en la defensa de los derechos del consumidor en el sector financiero.
https://futurfinances.com/wp-content/uploads/2012/03/Logo_Futur_Finances_200.png00Pau A. Monserrathttps://futurfinances.com/wp-content/uploads/2012/03/Logo_Futur_Finances_200.pngPau A. Monserrat2019-07-24 18:28:422019-07-24 18:28:42Hipotecar medio piso ya pagado
Si planteas la operación como una compra para inversión, sin aportar ahorros y solicitando más dinero para la reforma, te adelanto que hoy en día es un sueño, o una pesadilla, según se vea.
Esperemos la respuesta de nuestros intermediarios de crédito inmobiliario expertos, pero te adelanto que creo planteas una operación imposible. ¿Puedes aportar una segunda garantía que hipotecar de un familiar, al menos?
Profesor de Economía Financiera (UIB) y director de Máster (UNIR). Consejero del Consejo Económico y Social de Illes Balears. Patrono de la Fundación Finsalud.
Licenciado en Economía (1997) y en Administración y Dirección de Empresas (1999) por la UIB. Máster Universitario en Asesoría Fiscal por la UNIR (2022).
Autor de libros y artículos académicos (ver en Dialnet). Entre otros, La Banca Culpable (Esfera de los Libros, 2013); capítulo Intermediarios de crédito inmobiliario, sus representantes designados y prestamistas inmobiliarios (Comentarios a la Ley Reguladora de los Contratos de Crédito Inmobiliario, Wolters Kluwer, 2019); Del dinero mercancía a las criptomonedas (Situación, tendencias y retos del sistema financiero, Aranzadi, 2022).
Pau A. Monserrat considera la economía y las finanzas no solo como una profesión, sino como una forma de entender el mundo. Su enfoque humanístico combinado con un análisis matemático le permite abordar las relaciones entre los distintos agentes económicos. Se ha mostrado activo en la promoción de la educación financiera y la intermediación hipotecaria, así como en la defensa de los derechos del consumidor en el sector financiero.
https://futurfinances.com/wp-content/uploads/2012/03/Logo_Futur_Finances_200.png00Pau A. Monserrathttps://futurfinances.com/wp-content/uploads/2012/03/Logo_Futur_Finances_200.pngPau A. Monserrat2019-07-22 09:35:132019-07-22 09:35:13Financiación o hipoteca para piso en Barcelona
La respuesta es 47.953,50. Para calcular al ser interés simple (nominal) debe dividirlo por el número de días (365) con lo que tendrá un interés nominal diario de 0,0274% en el caso del 10% y del 0,0219% en el del 8%. Multiplique por el número de días (190) y tendrá el tipo de interés aplicado de la operación.
A partir de este punto tan solo tiene que resolver una ecuación de primer grado. 0,7X * (1 + tipo de interés de ese porcentaje) + 0,3X *(1 + tipo de interés aplicado a ese porcentaje) = 52.446,68.
Licenciando en Administración y Dirección de Empresas (UAM). Grado en Geografía e Historia (UNED).
Master en Métodos y Técnicas de Investigación Histórica, Artística y Geográfica (UNED). Doctorado por la UNED.
Experto independiente de Futur Finances. Redactor de contenidos económicos en multitud de portales de Internet y divulgador de finanzas personales en medios de comunicación.
Investigador de mercados.
“Un consumidor bien informado toma mejores decisiones de financiación, inversión y relacionada con la fiscalidad. Antes de asumir cualquier obligación relevante, como contratar una hipoteca, debe acudir a las mejores fuentes de información y apoyarse en un asesoramiento independiente experto.”
El DWS Top Dividend es un gran fondo de renta variable global y que puede servir a muchos inversores para tener sus posiciones en bolsa. Al ser un fondo global, es el equipo gestor liderados por Thomas Shussler el que hace el reparto de carteras entre las distintas zonas y sectores.
Verás en la ficha del fondo que tiene una parte muy importante en bolsa americana; sin duda es uno de los motivos por los que ha funcionado tan bien en los últimos años. Si te parece que es excesivo este 40% de bolsa americana, lo puedes complementar con algún fondo europeo.
Nosotros, en Sidiclear SICAV lo tenemos como una de las principales inversiones (el 4º fondo con más peso con un 3,42% de la cartera) pero únicamente tenemos el 21,60% en bolsa americana ya que la vemos algo más cara que la europea y lo complementamos con otros.
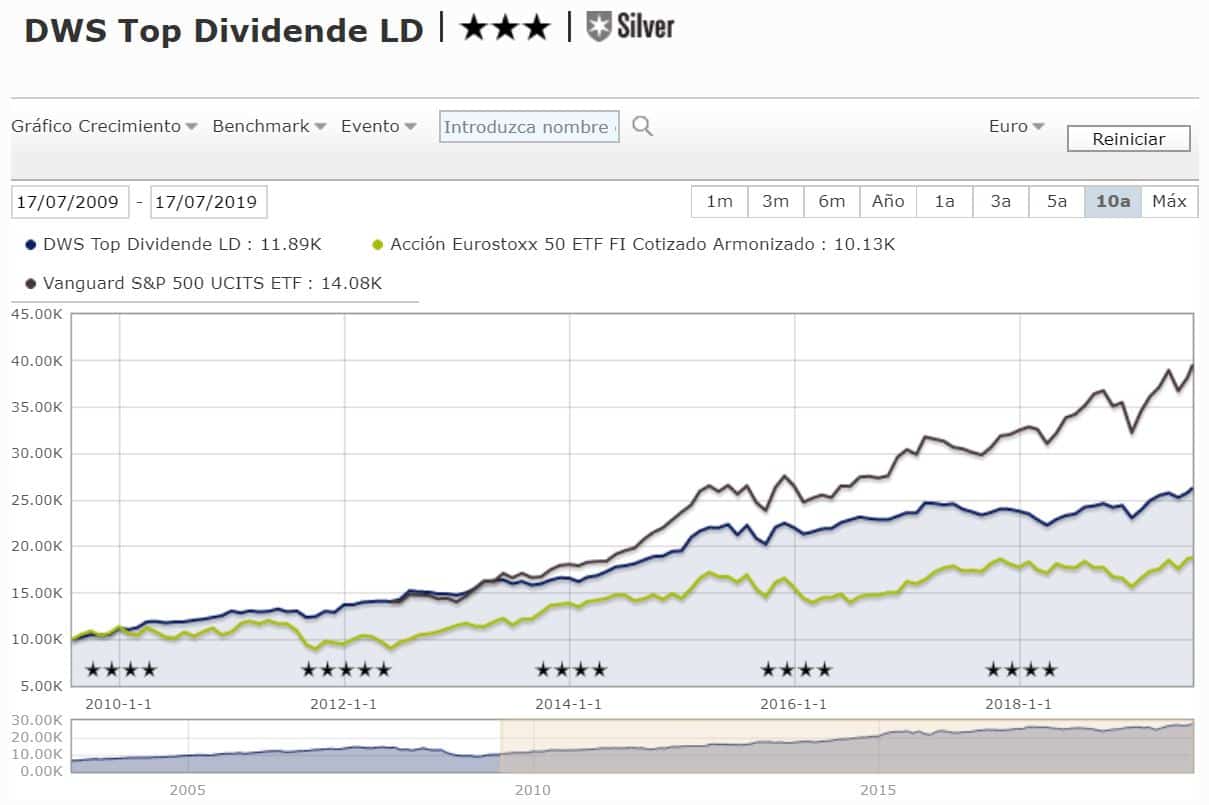
En este gráfico se puede ver cómo en los últimos 10 años se ha comportado mucho mejor que la bolsa europea y bastante peor que la norteamericana; si se va cerrando el hueco entre ambos mercados, este fondo no debería sacrificar rentabilidad ya que está posicionado también en bolsas no americanas, además, si el gestor es ágil puede rebalancear la cartera.
Por sectores, verás que está muy diversificado, lo cuál elimina algo de riesgo sin renunciar a rentabilidad a largo plazo.
En definitiva, sin responder a tu pregunta directamente (no podemos jugar a adivinos), se trata de un fondo muy diversificado, con más peso en bolsa americana y con una calidad muy demostrada.
Llevo desde 2003 asesorando a clientes en sus inversiones. En este tiempo he visto de todo: además de varias guerras, recuperación de la burbuja punto com, crisis inmobiliaria, quiebra de Lehman Brothers, crisis del Euro, Brexit, COVID, crisis de inflación y hasta una (corta) crisis arancelaria.
Siempre hay un denominador común en estos escenarios: las familias pierden dinero, ya sea por no invertir, por vender por miedo o por invertir mal asesorados.
En este periodo me ha dado tiempo de promover tres SICAVs, una de ellas (True Time SICAV) es el único vehículo del mundo líquido que invierte en deportes y experiencias. El objetivo es acercar a todo el mundo la gestión patrimonial de calidad.
Sin ser lo más importante, me ha valido para ganar el premio a Mejor Banquero Privado (zona Cataluña, Baleares y Levante) por parte de Citywire en 2023 y ser finalista en 2024 (de momento no me he presentado más veces).
Si quieres estar informado, mando un mail cada día de lunes a sábado (o domingo) con información que creo útil para tomar buenas decisiones de inversión.
https://futurfinances.com/wp-content/uploads/2012/03/Logo_Futur_Finances_200.png00Luis García Langahttps://futurfinances.com/wp-content/uploads/2012/03/Logo_Futur_Finances_200.pngLuis García Langa2019-07-18 11:30:172019-07-18 11:33:10Fondo Dws invest top dividend nc en 2019
Mediante un seguro de vida tu puedes generar la capitalización necesaria para un objetivo concreto asociado al contexto de tu fallecimiento o al de incapacidad (piensa que si se da este caso no tendrás una gran merma en ingresos pero puede que estos deban tener otro fin prioritario al pago de una hipoteca).
Entre esos objetivos de la capitalización en caso de fallecimiento, puedes decidir que se cancele con el capital del seguro el préstamo pendiente. Con ello el préstamo quedaría pagado y tu ex no tendría riesgo alguno.
Independientemente del pago, entiendo que a partir de ese momento lo que tendríais es un escenario en el que la vivienda estaría pagada y tus hereder@s o derechohabientes se encontrarían sin deuda pero con un condominio vivo a nivel registral y con una persona con la que pueden generarse problemas adicionales de todo tipo.
Por ello considero que debes evaluar y prevenir esas contingencias. Un buen asesoramiento legal en este momento, realizar contratos – si es el caso – que dejen claro el modus operandi en esa situación o cualquier otra futura, creo que es lo más acertado y suscribir un seguro de vida asociado a la amortización del préstamo aportará una resolución más pacífica al momento actual y también a una contingencia futura que mejor no ocurra.
Soy dudador profesional. Ni compro personas ni me vendo. Inconformista ¿hay otro modo de evolucionar? Corredor de #Seguros, Director Técnico en LLUCH & JUELICH BROKERS, comunicador y aprendiz 360º.
Dedico mi vida profesional a asesorar empresas y familias con un objetivo básico: garantizar continuidad de negocio y el sostenimiento de un cierto estilo y calidad de vida. He asistido más de 15.000 casos de familias y empresas no clientes con graves problemas de seguros. Estos casos me han aportado un conocimiento práctico único que intento poner al servicio de quien me necesita.
Dirijo LLUCH & JUELICH BROKERS, una correduría de seguros con capital hispano-alemán especializada en seguros de nicho y en la co-creación y diseño de nuevos productos de seguro. Somos socio nº 100 en la Asociación Española de Gerencia de Riesgos y Seguros (AGERS).
Publico artículos en blog El Seguro: Luces y Sombras de RANKIA bajo seudónimo “Avante”.
Durante 2018, 2019, 2020, 2021, 2022 y 2023 he sido designado uno de los 10 del top ten influencer del seguro español por Mutua de Propietarios.
Especialidades: Responsabilidad Civil, Daños Materiales. Seguros de Nicho y Autor. Programas a medida.
Hago trabajos forenses de contratos de seguros para entes públicos que necesitan verificar la adecuación de las garantías financieras de sus contratistas al riesgo generado y contenido de los pliegos.
“El corredor de seguros es el único profesional en el sector asegurador que es un consultor independiente y representa tan solo los intereses del cliente. Algunos, además, ponemos al servicio del ciudadano y empresa nuestro conocimiento y experiencia para ayudar a prevenir o combatir las prácticas abusivas.”
https://futurfinances.com/wp-content/uploads/2012/03/Logo_Futur_Finances_200.png00Carlos Lluchhttps://futurfinances.com/wp-content/uploads/2012/03/Logo_Futur_Finances_200.pngCarlos Lluch2019-07-17 11:39:152019-07-17 11:39:15algún tipo de seguro cubre
A la espera de que nuestros brokers colaboradores contesten, te adelanto que un 100% + gastos hoy en día es imposible, salvo que puedas aportar una vivienda de tus familiares libre de carga que hipotecar junto a la casa que quieres comprar.
Si quieres que un broker te contacte y analice personalmente tu caso, rellena nuestro formulario sin compromiso.
Profesor de Economía Financiera (UIB) y director de Máster (UNIR). Consejero del Consejo Económico y Social de Illes Balears. Patrono de la Fundación Finsalud.
Licenciado en Economía (1997) y en Administración y Dirección de Empresas (1999) por la UIB. Máster Universitario en Asesoría Fiscal por la UNIR (2022).
Autor de libros y artículos académicos (ver en Dialnet). Entre otros, La Banca Culpable (Esfera de los Libros, 2013); capítulo Intermediarios de crédito inmobiliario, sus representantes designados y prestamistas inmobiliarios (Comentarios a la Ley Reguladora de los Contratos de Crédito Inmobiliario, Wolters Kluwer, 2019); Del dinero mercancía a las criptomonedas (Situación, tendencias y retos del sistema financiero, Aranzadi, 2022).
Pau A. Monserrat considera la economía y las finanzas no solo como una profesión, sino como una forma de entender el mundo. Su enfoque humanístico combinado con un análisis matemático le permite abordar las relaciones entre los distintos agentes económicos. Se ha mostrado activo en la promoción de la educación financiera y la intermediación hipotecaria, así como en la defensa de los derechos del consumidor en el sector financiero.
https://futurfinances.com/wp-content/uploads/2012/03/Logo_Futur_Finances_200.png00Pau A. Monserrathttps://futurfinances.com/wp-content/uploads/2012/03/Logo_Futur_Finances_200.pngPau A. Monserrat2019-07-17 09:06:552019-07-17 09:06:55Me concederian la hipoteca?
De la consulta que nos plantea extraigo los siguientes escenarios:
En primer lugar nos planteas el escenario de la extinción: Debéis de partir de un punto de encuentro respecto a la valoración que le daréis al inmueble para compensaros la adjudicación del 50 %; es un punto de negociación entre partes ya que se puede valorar como compensación desde establecer una valoración de mercado, quitar el saldo pendiente de amortización del inmueble, y valorar dicha compensación en la mitad de la cantidad resultante, hasta establecer como valoración el que quien se adjudica la vivienda se hace cargo del abono de la hipoteca hasta su finalización.
En segundo lugar, si manejamos como acuerdo de la adjudicación el que quien se lo adjudica se haga cargo del resto de la hipoteca, aquí también debéis acordar en qué condiciones, es decir, si nos basta con el compromiso de que quien se la adjudica abonará la totalidad de la misma sin liberarlo de la posición deudora en el contrato de préstamo hipotecario o liberándolo de la misma.
Si optamos por no alterar el contrato de préstamo hipotecario es la vía en la que todo se mantiene igual, es decir la cuota mensual seguiría siendo de 950 € y no conllevaría gasto alguno, pero si usted deja de pagar alguna mensualidad la entidad bancaria buscaría que el otro deudor hipotecario abonara la cuota, independientemente de que la propiedad esté ya sólo a nombre de uno.
Si optamos por modificar el contrato de préstamo hipotecario liberando de la posición de parte prestataria a quien nos adjudica la mitad de su vivienda, esta opción sí que conllevará gastos de tramitación y además depende de que la entidad bancaria esté conforme en dejar el riesgo a nombre de un único deudor.
En último lugar, si finalmente un copropietario adjudica al otro la mitad de su copropiedad recibiendo como compensación que el otro se haga cargo del préstamo hipotecario pero sin alterar el contrato de préstamo, una posible vía de que el otro esté más tranquilo sería, como usted indica, concertar algún tipo de seguro de vida por si al obligado a pagar la hipoteca, que recordemos que en cuyo contrato de préstamo siguen figurando los dos, le pasase algo, el otro no se viese obligado a abonar el resto del capital pendiente de amortización.
Marina Mullor es abogada civilita en Futur Legal y experta jurídica en Futur Finances.
Miembro del Tribunal Arbitral de Consumo de las Illes Baleares.
Licenciada en Derecho por la Universidad de les Illes Balears (UIB).
Máster en mediación familiar, civil y mercantil (UIB).
“Cuando se decide invertir en vivienda y se realiza a través de un préstamo hipotecario, tener un equipo de profesionales a tu lado que puedan acompañarte en dicha decisión puede evitarte muchos disgustos futuros. En Futur Finances y Futur Legal te ayudamos a acertar en la inversión.”
https://futurfinances.com/wp-content/uploads/2012/03/Logo_Futur_Finances_200.png00Marina Mullorhttps://futurfinances.com/wp-content/uploads/2012/03/Logo_Futur_Finances_200.pngMarina Mullor2019-07-15 10:58:182019-07-15 11:02:28algún tipo de seguro cubre
La experiencia en casos similares al que nos planteas nos permite indicaros los elementos a tener en cuenta a la hora de negociar la valoración del inmueble.
En vuestro caso habéis partido de un precio de mercado, pero no debéis de obviar lo que serían las pautas en un proceso judicial de extinción de cosa común para poder llegar a dicho acuerdo, y más concretamente, el capital pendiente de amortización de la hipoteca; es decir, que del valor que establezcáis al inmueble debería quitarse el saldo pendiente de amortización y el resultado dividirse entre dos si sois copropietarios al 50 % del inmueble.
Este planteamiento descrito podría ser una primera aproximación a un acuerdo, pero en el caso que nos expones se dan otros factores a considerar que son que durante 8 años has abonado la totalidad de conceptos que gravan la propiedad tales como los impuestos sobre bienes inmuebles y la totalidad de las cuotas hipotecarias, cuando deberían haberse abonado por los dos copropietarios. Este hecho hace que tengas un crédito a tu favor y, por lo tanto, el otro copropietario debe abonarte la mitad de estos conceptos.
Marina Mullor es abogada civilita en Futur Legal y experta jurídica en Futur Finances.
Miembro del Tribunal Arbitral de Consumo de las Illes Baleares.
Licenciada en Derecho por la Universidad de les Illes Balears (UIB).
Máster en mediación familiar, civil y mercantil (UIB).
“Cuando se decide invertir en vivienda y se realiza a través de un préstamo hipotecario, tener un equipo de profesionales a tu lado que puedan acompañarte en dicha decisión puede evitarte muchos disgustos futuros. En Futur Finances y Futur Legal te ayudamos a acertar en la inversión.”
Mientras esperamos que las abogadas expertas en extinción de condominio respondan, te invito a leer el artículo de una de ellas, Marina Mullor, sobre el tema, titulado Extinción de condominio sin acuerdo.
Profesor de Economía Financiera (UIB) y director de Máster (UNIR). Consejero del Consejo Económico y Social de Illes Balears. Patrono de la Fundación Finsalud.
Licenciado en Economía (1997) y en Administración y Dirección de Empresas (1999) por la UIB. Máster Universitario en Asesoría Fiscal por la UNIR (2022).
Autor de libros y artículos académicos (ver en Dialnet). Entre otros, La Banca Culpable (Esfera de los Libros, 2013); capítulo Intermediarios de crédito inmobiliario, sus representantes designados y prestamistas inmobiliarios (Comentarios a la Ley Reguladora de los Contratos de Crédito Inmobiliario, Wolters Kluwer, 2019); Del dinero mercancía a las criptomonedas (Situación, tendencias y retos del sistema financiero, Aranzadi, 2022).
Pau A. Monserrat considera la economía y las finanzas no solo como una profesión, sino como una forma de entender el mundo. Su enfoque humanístico combinado con un análisis matemático le permite abordar las relaciones entre los distintos agentes económicos. Se ha mostrado activo en la promoción de la educación financiera y la intermediación hipotecaria, así como en la defensa de los derechos del consumidor en el sector financiero.
https://futurfinances.com/wp-content/uploads/2012/03/Logo_Futur_Finances_200.png00Pau A. Monserrathttps://futurfinances.com/wp-content/uploads/2012/03/Logo_Futur_Finances_200.pngPau A. Monserrat2019-07-12 16:00:322019-07-12 16:00:32Condominio





Comentarios recientes