
FUNCAS empeora sus previsiones del Euríbor, pero podría ser aún peor para el hipotecado
Las previsiones económicas sirven para intentar orientarnos sobre el futuro, no para adivinarlo. Y pocas variables han demostrado en los últimos años ser tan difíciles de pronosticar como los tipos de interés y el Euríbor.
El Panel de previsiones de la economía española de FUNCAS de septiembre de 2026 vuelve a ser un buen ejemplo. El consenso de los analistas ha tenido que revisar al alza sus previsiones de inflación, tipos de interés y Euríbor respecto a las que manejaba apenas dos meses antes. El escenario económico ha cambiado y las previsiones también.
Y la cuestión que más interesa a los hipotecados es si la revisión realizada por FUNCAS será suficiente o si, como empieza a sugerir el propio mercado, el Euríbor podría permanecer por encima de lo previsto durante más tiempo.
El Euríbor a 12 meses de septiembre de 2026 acumula, a día 22, una media provisional del 3,202%, frente al 2,954% de agosto y el 2,172% de septiembre de 2025. Es decir, el hipotecado que revise anualmente su préstamo con el dato de este mes podría encontrarse con una referencia algo más de un punto porcentual superior a la de hace un año.
Indice
- 1 ¿Qué es el Panel de previsiones de FUNCAS?
- 2 La economía española crece más, pero también tiene más inflación
- 3 FUNCAS empeora sus previsiones de tipos de interés
- 4 Las nuevas previsiones del Euríbor de FUNCAS
- 5 El BCE apunta a unos tipos de mercado elevados también en 2027
- 6 ¿Puede quedarse corta la previsión de FUNCAS?
¿Qué es el Panel de previsiones de FUNCAS?
El Panel de previsiones de la economía española es una encuesta que FUNCAS realiza entre los principales servicios de estudios económicos españoles. La edición de septiembre de 2026 recoge las previsiones de 19 servicios de análisis y calcula una previsión de consenso mediante la media aritmética de sus estimaciones.
El Panel se publica cada dos meses y permite conocer no solo las previsiones de FUNCAS, sino el escenario medio que manejan entidades financieras, universidades, organizaciones empresariales y otros centros de análisis. Además, FUNCAS incorpora como referencia las previsiones del Gobierno, AIReF, Banco de España y diferentes organismos internacionales, aunque estas últimas no forman parte del consenso.
Por tanto, cuando hablamos de la previsión del Panel de FUNCAS no estamos hablando exactamente de “lo que piensa FUNCAS”, sino de una fotografía del consenso de buena parte de los servicios de estudios económicos españoles.
Y esa fotografía ha cambiado bastante entre julio y septiembre.
La economía española crece más, pero también tiene más inflación
A primera vista, las nuevas previsiones son positivas para la economía española.
El consenso ha revisado el crecimiento esperado del PIB para 2026 desde el 2,3% previsto en julio hasta el 2,5%, después de que la economía española creciera más de lo esperado durante el segundo trimestre. Para 2027 se mantiene una previsión de crecimiento del 2%.
La resistencia de la economía y del empleo es una buena noticia, pero tiene una cara menos amable: la inflación está demostrando ser bastante más persistente de lo esperado.
FUNCAS sitúa ahora la inflación media de 2026 en el 3,4%, dos décimas más que en su anterior Panel. Para 2027 también revisa al alza sus estimaciones, hasta una inflación general del 2,5% y una inflación subyacente del 2,6%.
El cambio es importante porque la inflación subyacente, que elimina los componentes más volátiles, continúa mostrando resistencia, especialmente en los servicios. A ello se ha sumado nuevamente el encarecimiento de la energía como consecuencia de las tensiones geopolíticas.
En otras palabras, tenemos una economía que está creciendo más de lo esperado y soportando mejor el endurecimiento monetario, pero también unos precios que están tardando más en normalizarse.
Para el BCE esta combinación tiene una consecuencia evidente: hay menos motivos para bajar los tipos de interés rápidamente y más motivos para mantenerlos elevados durante más tiempo.
Y aquí empiezan los problemas para las familias hipotecadas.
FUNCAS empeora sus previsiones de tipos de interés
En julio, el consenso de FUNCAS consideraba que el BCE podría mantener la facilidad de depósito en el 2,25% durante todo el horizonte de previsión. En aquel momento, el escenario era de pausa en las subidas de tipos y de progresiva moderación del Euríbor.
Dos meses después, ese escenario ya ha quedado obsoleto.
El BCE decidió el 10 de septiembre volver a subir sus tres tipos oficiales en 0,25 puntos porcentuales, situando la facilidad de depósito en el 2,50%. El propio Banco Central Europeo justificó su decisión por unas presiones inflacionistas que espera que permanezcan por encima de su objetivo del 2% durante más tiempo.
El Panel de FUNCAS incorpora ya este nuevo escenario y espera que el tipo de depósito se mantenga en el 2,50% hasta mediados de 2027, frente al 2,25% que preveía en julio. Para el tercer y cuarto trimestre de 2027 contempla una moderación hasta el 2,25%.
No es un cambio menor. Significa asumir que las condiciones monetarias restrictivas van a permanecer con nosotros durante bastante más tiempo de lo previsto hace apenas unas semanas.
Las nuevas previsiones del Euríbor de FUNCAS
El cambio también se refleja claramente en el Euríbor a 12 meses.
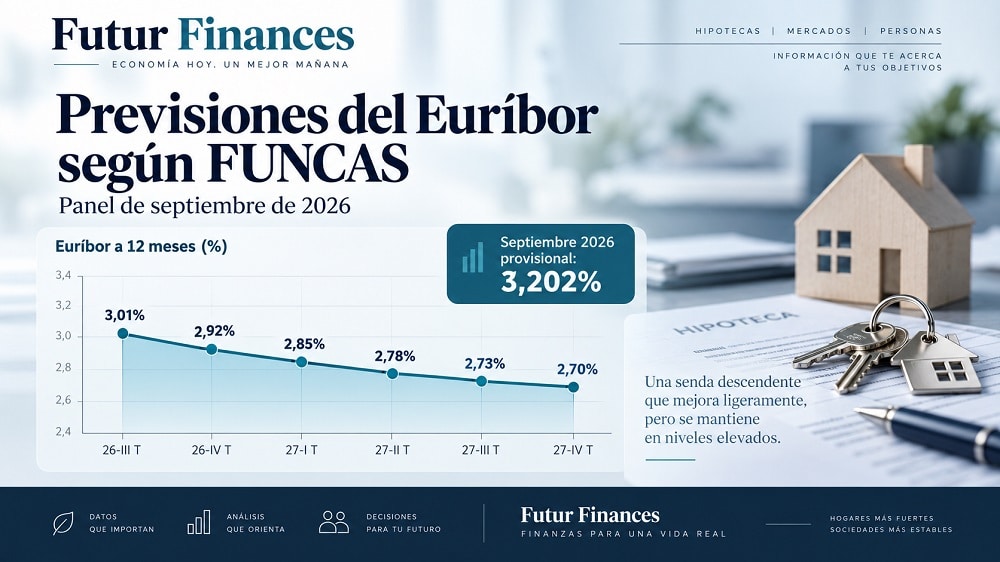
En julio, los panelistas preveían que el Euríbor siguiera descendiendo progresivamente hasta terminar 2027 alrededor del 2,5%. En septiembre esa previsión se ha revisado dos décimas al alza, hasta aproximadamente el 2,7%.
Previsión trimestral del Euríbor a 12 meses
| Periodo | Euríbor 12 meses previsto |
|---|---|
| III trimestre 2026 | 3,01% |
| IV trimestre 2026 | 2,92% |
| I trimestre 2027 | 2,85% |
| II trimestre 2027 | 2,78% |
| III trimestre 2027 | 2,73% |
| IV trimestre 2027 | 2,70% |
Son medias mensuales correspondientes al último mes de cada trimestre.
La previsión, por tanto, dibuja un Euríbor que habría tocado techo y empezaría a bajar suavemente durante los próximos trimestres.
El problema es que el punto de partida ya está siendo peor de lo previsto.
FUNCAS utiliza una previsión del 3,01% para el tercer trimestre de 2026, mientras que la media provisional de septiembre se encuentra ya en el 3,202% y el último dato diario disponible, correspondiente al 21 de septiembre, fue del 3,354%.
Es perfectamente posible que el Euríbor vuelva a moderarse en los próximos meses. Pero para cumplir la senda prevista por FUNCAS debería hacerlo de forma relativamente rápida.
El BCE apunta a unos tipos de mercado elevados también en 2027
Hay otro dato que invita a ser prudentes con esa esperada bajada del Euríbor.
Las proyecciones macroeconómicas del BCE publicadas en septiembre incluyen entre sus supuestos financieros un Euríbor a tres meses del 2,4% de media en 2026 y del 3,0% tanto en 2027 como en 2028. En junio, el supuesto para 2027 era dos décimas inferior.
El Euríbor a tres meses del BCE no es el Euríbor hipotecario a 12 meses
Conviene explicar bien qué significa este dato.
El BCE no está pronosticando directamente que el Euríbor a 12 meses utilizado en la mayoría de hipotecas españolas vaya a estar al 3% en 2027. El dato se refiere al Euríbor a tres meses y forma parte de los supuestos técnicos de sus proyecciones económicas, construidos a partir de las expectativas que descontaban los mercados financieros en la fecha de cierre de las previsiones.
Por tanto, no podemos comparar directamente el 3% del Euríbor a tres meses del BCE con el 2,7% del Euríbor a 12 meses que FUNCAS espera para finales de 2027.
Pero tampoco deberíamos ignorar la señal.
Que los mercados estén descontando un Euríbor a tres meses medio del 3% durante todo 2027 no parece precisamente compatible con un escenario de rápida vuelta a tipos de interés bajos.
Además, el BCE ha revisado sus expectativas de tipos de mercado al alza en 0,2 puntos para 2027 y 0,3 puntos para 2028 respecto a sus previsiones de junio.
La dirección de las revisiones es, por tanto, muy clara.
¿Puede quedarse corta la previsión de FUNCAS?
Esta es, desde mi punto de vista, la cuestión realmente importante para el hipotecado.
En julio, FUNCAS esperaba un Euríbor del entorno del 2,5% para finales de 2027. En septiembre ya habla del 2,7%. Mientras tanto, el Euríbor a 12 meses ha superado el 3,2% en media provisional durante septiembre y las expectativas de mercado incorporadas por el BCE han vuelto a desplazarse al alza.
No significa que el Euríbor vaya necesariamente a permanecer por encima del 3% durante todo 2027. El precio de la energía, la evolución del conflicto en Oriente Medio, la inflación de servicios, los salarios, el crecimiento económico y las próximas decisiones del BCE pueden alterar sustancialmente el escenario.
Pero sí significa que el riesgo de que los tipos se mantengan elevados durante más tiempo ha aumentado.
Hace pocos meses el mercado esperaba que el ciclo de subidas iniciado por el BCE fuera relativamente corto. Hoy las previsiones empiezan a asumir algo diferente: una inflación más persistente y, en consecuencia, unos tipos oficiales elevados durante más tiempo.
FUNCAS ha empeorado sus previsiones del Euríbor, pero quizá todavía no lo suficiente.
Para quien tiene una hipoteca variable, esta es la parte que realmente importa. No basta con mirar si el Euríbor bajará unas décimas en 2027. La pregunta relevante es a qué velocidad bajará, desde qué nivel y cuánto tiempo permanecerá en niveles cercanos o superiores al 3%.
Y, a día de hoy, las respuestas son bastante menos tranquilizadoras de lo que eran hace apenas unos meses.
Economista colegiado hace más de 25 años en el CEIB. CEO de Futur Finances. Perito financiero de Futur Legal.
Contactar con Pau A. Monserrat: monserrat@economistas.org.
Profesor de Economía Financiera (UIB) y director de Máster (UNIR). Consejero del Consejo Económico y Social de Illes Balears. Patrono de la Fundación Finsalud.
Licenciado en Economía (1997) y en Administración y Dirección de Empresas (1999) por la UIB. Máster Universitario en Asesoría Fiscal por la UNIR (2022).
Autor de libros y artículos académicos (ver en Dialnet). Entre otros, La Banca Culpable (Esfera de los Libros, 2013); capítulo Intermediarios de crédito inmobiliario, sus representantes designados y prestamistas inmobiliarios (Comentarios a la Ley Reguladora de los Contratos de Crédito Inmobiliario, Wolters Kluwer, 2019); Del dinero mercancía a las criptomonedas (Situación, tendencias y retos del sistema financiero, Aranzadi, 2022).
Pau A. Monserrat considera la economía y las finanzas no solo como una profesión, sino como una forma de entender el mundo. Su enfoque humanístico combinado con un análisis matemático le permite abordar las relaciones entre los distintos agentes económicos. Se ha mostrado activo en la promoción de la educación financiera y la intermediación hipotecaria, así como en la defensa de los derechos del consumidor en el sector financiero.


Dejar un comentario
¿Quieres unirte a la conversación?Siéntete libre de contribuir!