
Intermediarios de crédito inmobiliario: regulación, profesionalización y confianza
Durante muchos años, el broker hipotecario en España era una actividad poco conocida por el consumidor financiero y, además, estaba muy poco regulada.
Hoy la situación es muy distinta.
Un intermediario de crédito inmobiliario (ICI) desarrolla su actividad dentro de un marco regulatorio exigente, encabezado por la Ley 5/2019, de 15 de marzo, reguladora de los contratos de crédito inmobiliario. Registro, formación, información al cliente, publicidad, seguro de responsabilidad civil, reclamaciones, prevención del blanqueo de capitales, protección de datos o comunicaciones periódicas al supervisor forman parte ya de la actividad diaria de un intermediario profesional.
Desde mi punto de vista, el cumplimiento normativo debe formar parte del propio modelo de negocio de un intermediario de crédito inmobiliario.
Y tiene dos efectos muy importantes. Para el empresario supone profesionalizar y proteger su empresa. Para el cliente supone disponer de más garantías cuando contrata a un profesional que va a intervenir en una de las decisiones financieras más importantes de su vida.
Indice
- 1 De dónde venimos: cuando la intermediación hipotecaria apenas estaba regulada
- 2 La Ley 5/2019 cambia las reglas del juego
- 3 Estar registrado no es un simple trámite
- 4 El principio fundamental: actuar en interés del cliente
- 5 Intermediación y asesoramiento no son exactamente lo mismo
- 6 La formación también forma parte del cumplimiento normativo
- 7 La publicidad también está regulada
- 8 El modelo de remuneración debe ser transparente
- 9 Prevención del blanqueo, protección de datos y reclamaciones
- 10 El Banco de España cada vez recibe más información de los ICIs
- 11 ¿Por qué todo esto beneficia también al cliente?
- 12 Para el empresario, significa proteger su propio negocio
- 13 El siguiente reto: tecnología e inteligencia artificial
- 14 El futuro del intermediario de crédito inmobiliario
De dónde venimos: cuando la intermediación hipotecaria apenas estaba regulada
Para entender la importancia de la regulación actual hay que recordar cómo funcionaba este mercado hace veinte años.
Yo trabajaba como bróker hipotecario en 2006. En aquella época existían buenos profesionales, por supuesto, pero también un mercado mucho menos ordenado que el actual.
Se mezclaban con frecuencia figuras muy diferentes. Intermediarios hipotecarios, empresas de reunificación de deudas, prestamistas privados o simples prescriptores podían aparecer ante el ciudadano como si realizaran actividades similares.
Además, no existía un verdadero supervisor financiero especializado en la actividad de intermediación hipotecaria.
La Ley 2/2009, de 31 de marzo, fue el primer intento importante de ordenar este sector cuando los servicios se prestaban a consumidores.
Aquella norma introdujo obligaciones de transparencia, información previa, publicidad, contratos, seguro de responsabilidad civil y determinados requisitos de registro.
También intentó afrontar algunos de los problemas que se habían producido durante los años de expansión del crédito.
Un ejemplo fueron las reunificaciones de deuda.
Reducir una cuota mensual puede parecer una excelente solución para una familia. Pero si para conseguirlo se alarga mucho el plazo de devolución, se incorporan nuevas deudas a una financiación hipotecaria o aumentan sustancialmente los intereses que terminará pagando el cliente, la operación puede ser mucho más cara de lo que parece inicialmente.
La Ley 2/2009 obligó precisamente a aumentar la transparencia sobre este tipo de operaciones.
Sin embargo, aquella regulación seguía respondiendo fundamentalmente a una lógica defensiva: intentar controlar determinadas malas prácticas.
No existía todavía una verdadera concepción del intermediario hipotecario como profesional financiero que aporta profundidad al mercado.
La Ley 5/2019 cambia las reglas del juego
El verdadero cambio se produce con la Ley 5/2019 reguladora de los contratos de crédito inmobiliario.
La norma configura con mucha mayor precisión la figura del intermediario de crédito inmobiliario y establece un sistema de registro, requisitos de acceso y supervisión.
Los artículos 27 a 36 de la Ley 5/2019 regulan buena parte del régimen jurídico específico de los ICIs: inscripción, gestión del registro, requisitos para ejercer la actividad, supervisión, obligaciones de información y garantía de responsabilidad civil.
Conviene hacer aquí una precisión.
No todos los intermediarios están necesariamente registrados directamente en el Banco de España. La Ley 5/2019 distribuye las competencias en función del ámbito territorial de actuación. Cuando el intermediario opera con prestatarios domiciliados en más de una comunidad autónoma, la competencia corresponde al Banco de España. Si desarrolla su actividad exclusivamente dentro del ámbito territorial de una comunidad autónoma, puede corresponder a la autoridad autonómica competente.
Para el consumidor, en cualquier caso, lo importante es una idea muy sencilla: un intermediario sujeto a la Ley 5/2019 debe estar correctamente inscrito en el registro que corresponda para desarrollar válidamente la actividad regulada.
Estar registrado no es un simple trámite
A veces se presenta la inscripción como una formalidad administrativa. No debería entenderse así.
El registro no significa que el Banco de España recomiende a una empresa ni supone un sello oficial de calidad comercial. Sería incorrecto transmitir esa idea.
Pero sí significa algo relevante.
El profesional ha tenido que acreditar una serie de requisitos para acceder a la actividad y queda sometido a determinadas obligaciones y a la supervisión de la autoridad competente.
Entre ellas se encuentran requisitos de honorabilidad comercial y profesional, conocimientos y competencia, seguro de responsabilidad civil, procedimientos internos y cumplimiento de las normas de conducta establecidas por la Ley 5/2019.
Para una empresa seria, todo esto debe convertirse en una ventaja competitiva.
Y para el cliente debería constituir una primera señal de profesionalización que puede comprobarse.
El principio fundamental: actuar en interés del cliente
El cumplimiento normativo no consiste únicamente en rellenar documentos.
El artículo 5 de la Ley 5/2019 contiene uno de los principios más importantes de toda la regulación: prestamistas, intermediarios y representantes designados deben actuar de manera honesta, imparcial, transparente y profesional, respetando los derechos e intereses de los prestatarios.
Este principio debería estar en el centro de la actividad de cualquier ICI.
Un buen intermediario no es simplemente alguien que recoge la documentación de un cliente y la envía a varios bancos.
Debe conocer al cliente.
Debe entender sus ingresos, su capacidad financiera, la operación inmobiliaria que quiere realizar y los riesgos que puede asumir.
Debe explicarle conceptos financieros que muchas veces no son sencillos: tipos de interés, bonificaciones, vinculaciones, comisiones, plazos, porcentaje de financiación o efectos de posibles cambios en el Euríbor.
Y también debe saber decir que no cuando una operación puede colocar al cliente en una situación financiera inadecuada.
Intermediación y asesoramiento no son exactamente lo mismo
Existe un problema jurídico que conviene conocer, tanto por parte del empresario como del cliente.
Informar, explicar y ayudar al cliente forma parte de la actividad habitual de un buen intermediario.
Pero la Ley 5/2019 distingue jurídicamente entre intermediación y asesoramiento.
La propia Ley considera servicio de asesoramiento la formulación de una recomendación personalizada a un prestatario concreto respecto de uno o más préstamos disponibles en el mercado.
El artículo 19 de la Ley 5/2019 establece requisitos específicos para esta actividad y el Real Decreto 309/2019, de 26 de abril, desarrolla todavía más esta separación.
La cuestión se vuelve especialmente relevante cuando se utiliza la expresión “asesoramiento independiente”.
El artículo 4 del Real Decreto 309/2019 exige, entre otras condiciones, tener en cuenta un número suficientemente amplio de préstamos y presentar al potencial prestatario al menos tres ofertas vinculantes.
Además, quien presta asesoramiento independiente no puede percibir por ese servicio remuneración de prestamistas ni de terceros interesados en la operación.
Personalmente considero que esta regulación debería revisarse en el futuro.
Hay operaciones hipotecarias en las que solamente una o dos entidades están realmente dispuestas a financiar al cliente. El conocimiento profesional no debería medirse exclusivamente por el número formal de ofertas que pueden presentarse.
La verdadera calidad del asesoramiento debería depender de la profundidad del análisis, la independencia profesional, la transparencia de la remuneración y la adecuación de la recomendación a las circunstancias concretas del cliente.
La formación también forma parte del cumplimiento normativo
Una de las diferencias más importantes entre el mercado hipotecario actual y el de hace veinte años es la exigencia de formación.
El artículo 16 de la Ley 5/2019 establece requisitos de conocimientos y competencia para el personal que desarrolla determinadas funciones relacionadas con los préstamos inmobiliarios.
Estos requisitos se desarrollan en los artículos 32 y siguientes de la Orden EHA/2899/2011.
Con carácter general, el personal que informa o comercializa préstamos inmobiliarios debe disponer de una formación mínima de 50 horas, mientras que para la prestación de asesoramiento la exigencia general asciende a 65 horas.
Pero además existe formación continuada anual.
Y aquí creo que los profesionales del sector deberíamos ser todavía más ambiciosos que la propia norma.
Un buen intermediario debería conocer financiación, economía, productos bancarios, fiscalidad básica, valoración inmobiliaria, regulación financiera y mercado inmobiliario.
La formación mínima legal debe ser el punto de partida, no el objetivo final.
La publicidad también está regulada
Otro ámbito que un empresario de un ICI no puede considerar separado del cumplimiento normativo es el marketing.
Captar clientes mediante internet, redes sociales, Google Ads, inmobiliarias o campañas comerciales forma parte de cualquier negocio moderno.
Pero la publicidad financiera tiene reglas específicas.
La Circular 4/2020, de 26 de junio, del Banco de España, regula la publicidad de productos y servicios bancarios y extiende sus exigencias a los intermediarios de crédito inmobiliario.
Esto implica disponer de procedimientos internos de control de la publicidad y mantener un registro interno de las campañas y piezas publicitarias cuando queden sujetas a la normativa.
La publicidad debe ser clara, suficiente, objetiva y no engañosa.
No vale captar al cliente de cualquier manera y preocuparse del cumplimiento cuando ya ha firmado el contrato.
El cumplimiento empieza en el primer anuncio que ve el potencial cliente.
El modelo de remuneración debe ser transparente
Los intermediarios pueden tener modelos económicos diferentes.
Algunos cobran honorarios al cliente. Otros perciben comisiones de las entidades financieras. También existen modelos mixtos.
Ninguno de estos modelos es necesariamente incorrecto.
Lo fundamental es que el sistema de remuneración sea compatible con el deber de actuar en interés del prestatario y que el cliente conozca cómo se remunera el profesional que está interviniendo en su financiación.
La propia Ley 5/2019, especialmente sus artículos 5, 18 y 35, establece obligaciones relacionadas con los incentivos y con la información que debe facilitarse sobre honorarios y comisiones.
La transparencia es imprescindible.
Pero no basta con informar.
Un sistema de remuneración no debería generar incentivos que puedan comprometer la actuación honesta, imparcial y profesional del intermediario.
El cliente debería poder hacerse preguntas muy sencillas.
¿Por qué me están recomendando esta entidad? ¿Qué alternativas se han estudiado? ¿Cobra el intermediario del banco? ¿Cuánto voy a pagar yo? ¿La remuneración podría influir en la recomendación?
Un profesional debería poder responder a estas preguntas con absoluta naturalidad.
Prevención del blanqueo, protección de datos y reclamaciones
La regulación de un ICI no termina en la Ley 5/2019.
Los intermediarios dedicados profesionalmente a la concesión o intermediación de préstamos o créditos son sujetos obligados en materia de prevención del blanqueo de capitales conforme al artículo 2.1.k de la Ley 10/2010, de 28 de abril.
El régimen se desarrolla mediante el Real Decreto 304/2014, aunque determinadas obligaciones organizativas pueden modularse en empresas de reducida dimensión.
También resulta plenamente aplicable la normativa de protección de datos, fundamental en empresas que manejan nóminas, declaraciones de renta, datos bancarios, información patrimonial y documentación personal especialmente sensible.
A ello se añaden las obligaciones de atención y resolución de reclamaciones.
En 2026, además, el sector se encuentra en proceso de adaptación al nuevo régimen establecido por la Ley 10/2025, de 26 de diciembre, por la que se regulan los servicios de atención a la clientela, especialmente relevante para los intermediarios sometidos a la competencia estatal.
El Banco de España cada vez recibe más información de los ICIs
La supervisión tampoco termina cuando el intermediario obtiene su inscripción.
El cumplimiento debe mantenerse durante toda la vida de la empresa.
Uno de los ejemplos más claros son los estados reservados en materia de conducta regulados por la Circular 4/2021, de 25 de noviembre, del Banco de España.
Los intermediarios sometidos a la supervisión del Banco de España deben remitir periódicamente determinada información sobre su actividad.
Esto permite al supervisor conocer el número y volumen de operaciones intermediadas, determinadas comisiones y otros datos relevantes para la supervisión de conducta.
La Circular establece algunas excepciones, como la correspondiente a las personas físicas que actúan como ICI respecto del estado CPI.
Para una empresa, presentar correctamente esta información y atender en plazo los requerimientos del supervisor no debería considerarse una molestia administrativa.
Forma parte de estar dentro de un mercado financiero regulado.
¿Por qué todo esto beneficia también al cliente?
Cuando un cliente contrata a un intermediario hipotecario suele pensar principalmente en una cosa: conseguir una buena hipoteca.
Es lógico.
Pero el valor de un buen intermediario no debería medirse exclusivamente por conseguir unas décimas menos de tipo de interés.
El broker hipotecario legal
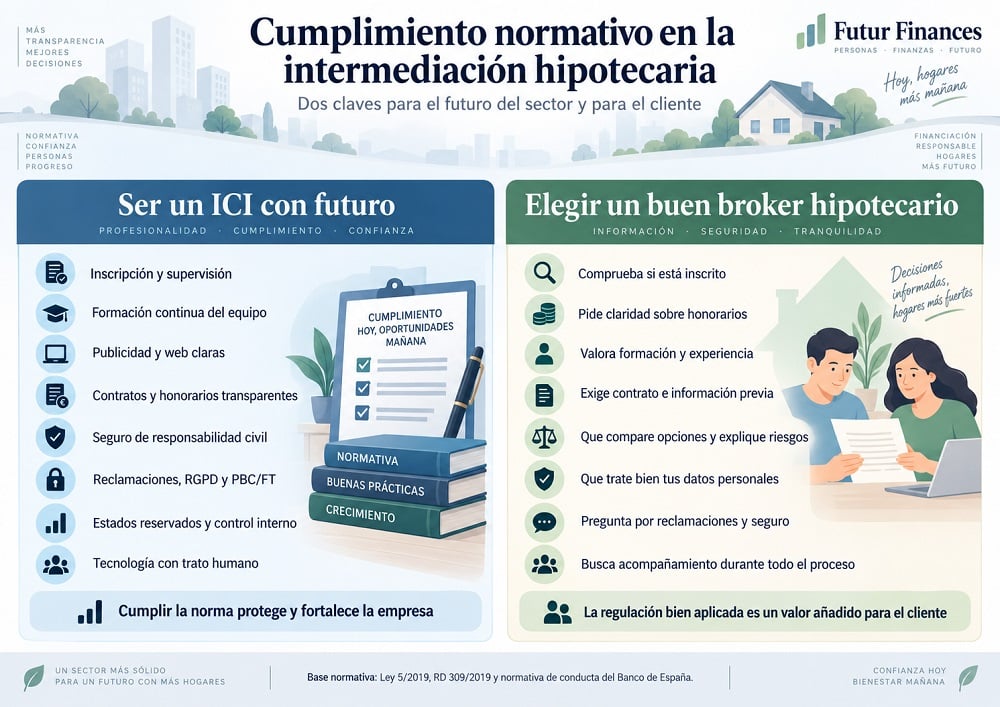
Además de la pericia en cuanto a intermediar y conseguir una buena hipoteca, el ICI debe valorarse en cuanto a su cumplimiento normativo. Entre otras cuestiones a tener en cuenta:
- Que exista un contrato claro.
- Que los honorarios sean transparentes.
- Que la empresa disponga de seguro de responsabilidad civil.
- Que el personal tenga formación.
- Que sus datos personales estén correctamente tratados.
- Que exista un procedimiento para reclamar.
- Que la publicidad no sea engañosa.
- Que el profesional esté correctamente registrado y sometido a supervisión.
- Y que exista una organización preparada para responder si algo sale mal.
El cumplimiento normativo no garantiza que una operación hipotecaria sea perfecta. Pero reduce riesgos y establece mecanismos de protección que simplemente no existían en el mercado de hace veinte años.
Para el empresario, significa proteger su propio negocio
La otra cara de la moneda es el empresario.
Un ICI no debería acudir al abogado o al asesor de cumplimiento únicamente cuando recibe un requerimiento del Banco de España.
Cumplimiento normativo integral
El cumplimiento tiene que estar integrado en la organización. Contratos, web, publicidad, colaboradores, representantes designados, formación, seguro de responsabilidad civil, reclamaciones, protección de datos, prevención del blanqueo, comunicaciones al supervisor y procedimientos internos deben revisarse periódicamente. Razones hay muchas:
- No solamente por el riesgo sancionador.
- También porque una empresa bien organizada funciona mejor.
- Reduce conflictos con los clientes.
- Reduce errores.
- Define responsabilidades.
- Facilita la incorporación de trabajadores y colaboradores.
- Y transmite mucha más confianza a bancos, inversores, socios y consumidores.
En definitiva, el cumplimiento normativo puede pasar de ser considerado un coste a convertirse en un activo empresarial.
El siguiente reto: tecnología e inteligencia artificial
El sector hipotecario va a ser cada vez más tecnológico.
Verificación documental automática, intercambio de información con entidades, prescoring, inteligencia artificial, análisis de documentación y automatización de procesos formarán parte habitual del trabajo de los intermediarios.
Eso permitirá dedicar menos tiempo a tareas administrativas y más tiempo a entender y acompañar al cliente.
Pero también aparecerán nuevos riesgos.
No es lo mismo utilizar inteligencia artificial para clasificar documentos que utilizarla para evaluar la solvencia de una persona.
Cuando la tecnología interviene en decisiones relacionadas con la concesión de crédito pueden entrar en juego, además del RGPD, las obligaciones del Reglamento (UE) 2024/1689 de Inteligencia Artificial, que contempla determinados sistemas de evaluación de solvencia de personas físicas entre los sistemas considerados de alto riesgo.
El ICI del futuro tendrá que combinar tres capacidades: conocimiento financiero, conocimiento regulatorio y capacidad tecnológica.
El futuro del intermediario de crédito inmobiliario
Creo que el sector de la intermediación hipotecaria tiene mucho futuro.
La reducción de oficinas bancarias, la creciente complejidad de los productos financieros y la necesidad del consumidor de comparar alternativas crean un espacio evidente para profesionales especializados.
Pero ese crecimiento debe producirse sobre unas bases distintas de las que existían hace veinte años.
- Tenemos que profesionalizarnos.
- Tenemos que formarnos continuamente.
- Tenemos que invertir en tecnología.
- Tenemos que cumplir la normativa.
- Y tenemos que entender que cumplir la normativa no es algo que hacemos únicamente porque lo exige el Banco de España.
Lo hacemos porque gestionamos decisiones financieras que pueden acompañar a una familia durante veinte, treinta o incluso cuarenta años.
Para el empresario, el cumplimiento normativo protege y fortalece su empresa.
Para el cliente, permite distinguir entre alguien que simplemente promete conseguir una hipoteca y un profesional financiero que trabaja dentro de un marco regulado.
Ese debe ser uno de los grandes valores añadidos del intermediario de crédito inmobiliario del futuro.
Economista colegiado hace más de 25 años en el CEIB. CEO de Futur Finances. Perito financiero de Futur Legal.
Contactar con Pau A. Monserrat: monserrat@economistas.org.
Profesor de Economía Financiera (UIB) y director de Máster (UNIR). Consejero del Consejo Económico y Social de Illes Balears. Patrono de la Fundación Finsalud.
Licenciado en Economía (1997) y en Administración y Dirección de Empresas (1999) por la UIB. Máster Universitario en Asesoría Fiscal por la UNIR (2022).
Autor de libros y artículos académicos (ver en Dialnet). Entre otros, La Banca Culpable (Esfera de los Libros, 2013); capítulo Intermediarios de crédito inmobiliario, sus representantes designados y prestamistas inmobiliarios (Comentarios a la Ley Reguladora de los Contratos de Crédito Inmobiliario, Wolters Kluwer, 2019); Del dinero mercancía a las criptomonedas (Situación, tendencias y retos del sistema financiero, Aranzadi, 2022).
Pau A. Monserrat considera la economía y las finanzas no solo como una profesión, sino como una forma de entender el mundo. Su enfoque humanístico combinado con un análisis matemático le permite abordar las relaciones entre los distintos agentes económicos. Se ha mostrado activo en la promoción de la educación financiera y la intermediación hipotecaria, así como en la defensa de los derechos del consumidor en el sector financiero.


Dejar un comentario
¿Quieres unirte a la conversación?Siéntete libre de contribuir!