El Euribor de diciembre de 2021 no entiende de festivos y ha cerrado el mes de diciembre con un Euríbor a -0,502%.

El Euribor de diciembre de 2021 no entiende de festivos y ha cerrado el mes de diciembre con un Euríbor a -0,502%.

Quedan ya días para entrar en el año 2022 y los hipotecados a tipo variable estarán muy interesados en conocer la previsión del Euribor en 2022 y cómo afectará a las cuotas mensuales del año.
También es de máximo interés para los hipotecados a interés variable conocer la previsión del Euribor en 2023 que hacen las diferentes casas de análisis.
Se acercan las Navidades y la evolución del Euríbor sigue siendo uno de los indicadores financieros más importantes a la hora de medir la tensión arterial de un sistema financiero. El Euríbor de noviembre de 2021, la media del Euribor diario del mes de noviembre a 12 meses, para ser más exacto, cierra en el -0,487%.
Entre lluvias y fiesta de Halloween, el Euribor de octubre de 2021 a 12 meses ha cerrado en un valor de -0,477%, es decir, una subida del 0,015% con respecto a septiembre, cuyo mes cerró con un valor de -0,492%. Es por ello que las hipotecas a tipo variable que se contraten este mes serán un poco más caras que las que se contrataron el mes pasado, aunque estamos hablando de cantidades muy bajas, tal y cómo veremos a continuación.
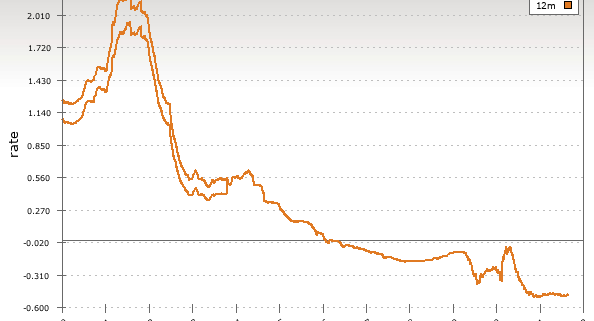
El Euribor de septiembre de 2021 (media diaria del Euribor a 12 meses del mes de septiembre, siendo más técnicos) ha cerrado en -0,492%. Así pues, esta es la primera vez que Euribor sube, aunque sea unas milésimas, en los últimos 3 meses. De todos modos, todavía no hay que apretar el botón del pánico, ya que estas pequeñas correcciones mensuales en zigzag no indican, al menos de momento, ninguna erupción del Euríbor.
El CEO de Futur Finances, Pau A. Monserrat, opina como experto de referencia en el artículo de La Vanguardia ‘El euríbor se mantiene en negativo: ¿Qué hipoteca conviene elegir?‘, artículo de Diana Arrastia ofrecido por Banco Sabadell y su blog ‘Estar donde estés’. Básicamente se analiza la relación entre las mensualidades de las hipotecas variables y el Euribor.
Todos aquellos que están buscando la hipoteca más barata posible seguro que se topan con multitud de ofertas de hipotecas a tipo variable. Y es que, con el Euríbor en negativo, a día de hoy se pueden encontrar hipotecas a tipo variable con unos tipos de interés realmente bajos, de hecho, los más bajos desde la historia del Euríbor.
Hoy martes 31 de agosto de 2021 el Euríbor a 12 meses ha cerrado con un valor de -0,500%, cuando el 2 de agosto marcaba un -0,502%. La media mensual del Euribor de agosto de 2021 a 12 meses es de -0,498%, un valor ligeramente mayor que el mínimo histórico del -0,505% que se registró en enero de 2021, pero a su vez algo inferior al valor del mes pasado, julio, que fue de -0,491%. De todos modos, poca sorpresa representan estas tenues fluctuaciones, ya que a día de hoy, quien más quien menos ya tiene claro que el Euríbor se mantendrá en valores negativos durante una buena temporada. Y no es por ciencia infusa, sino porque desde el Banco Central Europeo y bajo la dirección de Christine Lagarde se ha dejado muy claro una política proteccionista dentro de la eurozona, con el fin de controlar la inflación y de que no se repita una crisis inmobiliaria como la que vivimos en 2008.
El simple hecho simbólico de que el Euríbor bajase en su día del -0,500% es una clara muestra de ello, ya que ese valor era, en principio, inalcanzable por ser el tipo al que se prestan el dinero los bancos entre sí, pero ya hemos visto que la política monetaria del banco Central Europeo no ha dado su brazo a torcer.
Y nada, tal y como hemos comentado hasta la saciedad, el Euribor no muestra indicios de recuperación, fruto principalmente de la actual situación económica derivada de la crisis por la pandemia.
La media mensual del Euribor de julio de 2021 ha cerrado al -0,491%. En comparación con el valor de junio, que fue de -0,484% y con esta bajada del -0,007%, el Euríbor no sólo no muestra síntomas de recuperación, sino que no le tiembla el pulso a la hora de continuar bajando. Y si ha de hacerlo por debajo del famoso y supuestamente imposible -0,500%, lo vuelve a hacer y punto.
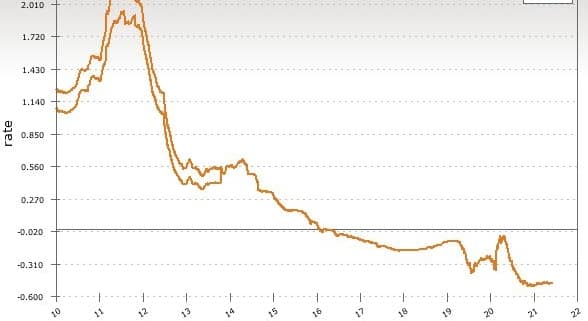
Ya tenemos los datos del cierre del Euribor de junio de 2021 (Media del Euribor a 12 meses diario del mes de junio de 2021, para ser exactos): -0,484%, una pequeña bajada de un -0,003% con respecto a mayo que pone fin a una tenue tendencia alcista del Euribor durante los pasados cuatro meses.
Ya que las condiciones de las hipotecas se suelen revisar cada año o cada 6 meses, los primeros verán cómo la cuota de su hipoteca a tipo variable desciende, ya que en junio de 2020 el Euríbor estaba situado en -0,147%, un 0,337% más alto que ahora. Buenas noticias, entonces, para los hipotecados a tipo variable a los que les toque revisión este mes que verán bajar sus cuotas. Para una hipoteca promedio de 200.000 € a 25 años la bajada puede estar en torno a los 20-40 € mensuales.
Economista colegiado hace más de 25 años en el CEIB. CEO de Futur Finances. Perito financiero de Futur Legal.
Contactar con Pau A. Monserrat: monserrat@economistas.org.
Profesor de Economía Financiera (UIB) y director de Máster (UNIR). Consejero del Consejo Económico y Social de Illes Balears. Patrono de la Fundación Finsalud.
Licenciado en Economía (1997) y en Administración y Dirección de Empresas (1999) por la UIB. Máster Universitario en Asesoría Fiscal por la UNIR (2022).
Autor de libros y artículos académicos (ver en Dialnet). Entre otros, La Banca Culpable (Esfera de los Libros, 2013); capítulo Intermediarios de crédito inmobiliario, sus representantes designados y prestamistas inmobiliarios (Comentarios a la Ley Reguladora de los Contratos de Crédito Inmobiliario, Wolters Kluwer, 2019); Del dinero mercancía a las criptomonedas (Situación, tendencias y retos del sistema financiero, Aranzadi, 2022).
Pau A. Monserrat considera la economía y las finanzas no solo como una profesión, sino como una forma de entender el mundo. Su enfoque humanístico combinado con un análisis matemático le permite abordar las relaciones entre los distintos agentes económicos. Se ha mostrado activo en la promoción de la educación financiera y la intermediación hipotecaria, así como en la defensa de los derechos del consumidor en el sector financiero.


Comentarios recientes